Продажа и возврат могут оказаться в разных периодах
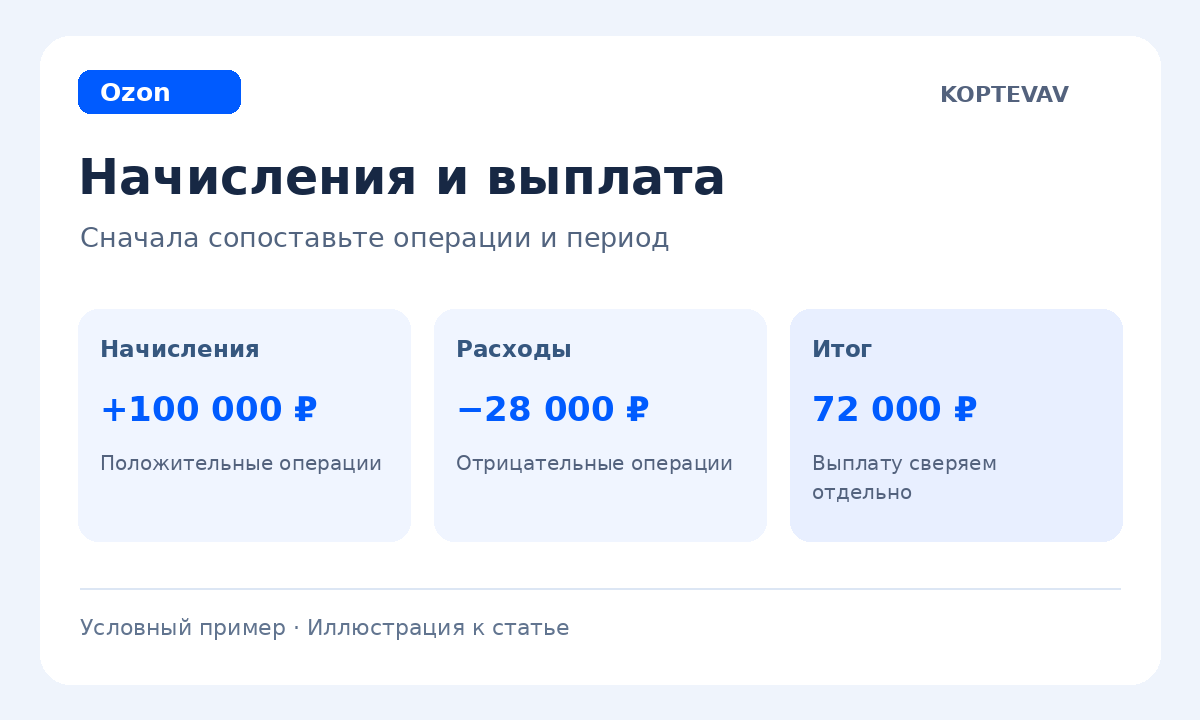
В финансах Ozon KOPTEVAV группирует данные по датам финансовых операций. Поэтому в выбранный месяц может попасть возврат, а исходная продажа — остаться в предыдущем. Отчёт месяца в таком случае показывает изменение результата за этот месяц, а не полную историю каждого заказа от начала до конца.
Для проверки одного возврата нужны номер отправления, SKU, дата и сумма операции. Одного названия товара недостаточно: по одному артикулу могли пройти десятки продаж с разными датами и закупочными ценами. Сопоставляйте конкретную операцию с её исходной продажей.
Отдельно смотрите реализацию, услуги и корректировки. Возврат денег за товар, обратное начисление комиссии и расход на возвратную логистику имеют разный смысл. То, что покупка отменена экономически, не означает автоматического исчезновения всех связанных расходов.
Сначала восстановите расчёт исходной продажи
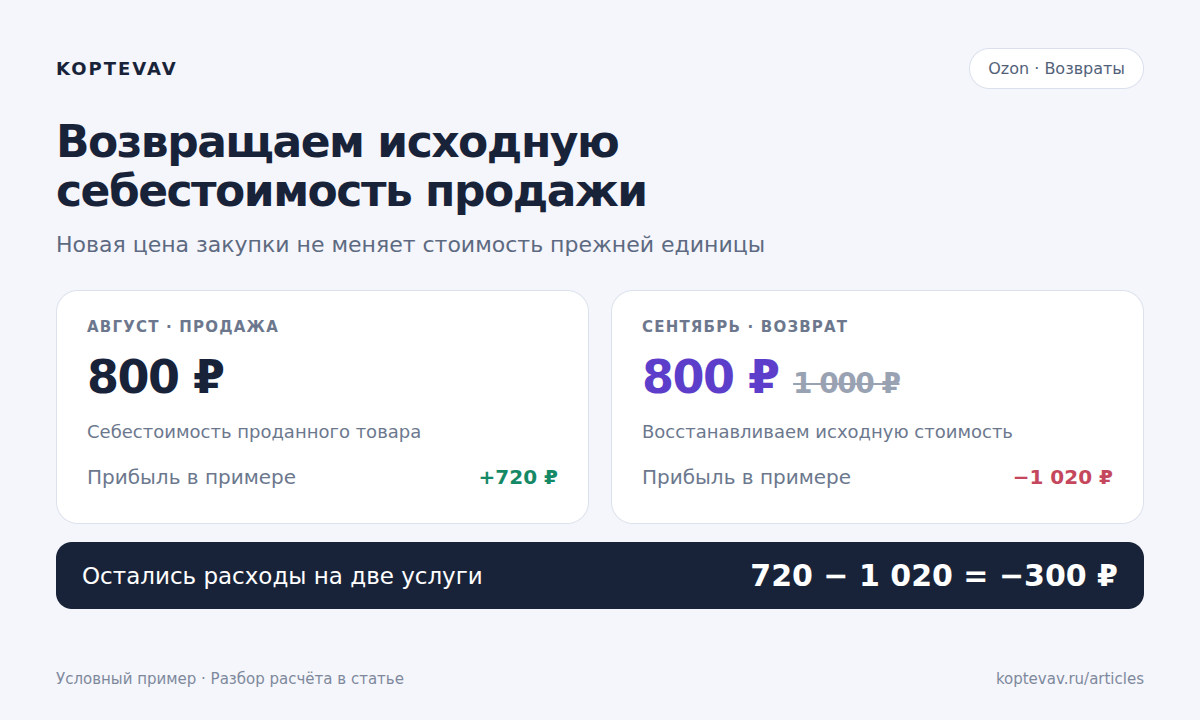
Возьмём условную продажу в августе. Реализация — 2 000 ₽, комиссия — 300 ₽, логистика — 180 ₽. Себестоимость проданной единицы на дату продажи — 800 ₽. Прибыль до налогов и внешних расходов: 2 000 − 300 − 180 − 800 = 720 ₽.
В сентябре в историю себестоимости внесли 1 000 ₽ для новой закупки. Это значение описывает новые условия. Оно само по себе не меняет расход 800 ₽, уже отнесённый к августовской продаже в режиме расчёта по датам.
| Строка августовского расчёта | Сумма |
|---|---|
| Реализация | +2 000 ₽ |
| Комиссия | −300 ₽ |
| Логистика | −180 ₽ |
| Себестоимость продажи | −800 ₽ |
| Прибыль | +720 ₽ |
При возврате восстанавливается стоимость проданной единицы
Продолжим пример: возврат прошёл в сентябре. Допустим, в фактических операциях отражены уменьшение реализации на 2 000 ₽, возврат комиссии 300 ₽ и новая услуга на 120 ₽. Это условия примера, а не обещание возврата любой комиссии Ozon. В своём отчёте берите только те обратные начисления, которые действительно присутствуют.
Итог сентябрьских начислений по этому эпизоду: −2 000 + 300 − 120 = −1 820 ₽. Себестоимость исходной продажи восстанавливается: в колонке «Себестоимость продаж, нетто» возврат даёт −800 ₽. Прибыль считается как начисления минус себестоимость: −1 820 − (−800) = −1 020 ₽.
За оба месяца результат равен 720 − 1 020 = −300 ₽. Это две оставшиеся услуги из нашего примера: 180 ₽ при продаже и 120 ₽ при возврате. Выручка и комиссия взаимно погасились, себестоимость тоже восстановлена полностью.
Что сломается, если взять новую закупочную цену
Если оставить в августе расход 800 ₽, а в сентябре восстановить 1 000 ₽, прибыль возврата получится −820 ₽ вместо −1 020 ₽. Общий результат двух месяцев станет −100 ₽ вместо −300 ₽. Разница 200 ₽ возникла только из несовпадения стоимости одной и той же единицы при продаже и возврате.
В режиме себестоимости по датам KOPTEVAV для возврата использует стоимость исходной продажи. Если её нельзя однозначно подтвердить, сервис не подставляет стоимость на дату возврата. Неподтверждённая прибыль требует проверки истории и исходных данных, а не ручной замены пустой ячейки на ноль.
В интерфейсе также есть режим «Последняя себестоимость»: он применяет последнее известное значение ко всем датам. Это другая модель. В ней пересчитывается и исходная продажа, поэтому смешивать её результат с ранее сохранённым отчётом по датам нельзя. Подпишите режим в своей сверке, особенно если сравниваете два месяца из разных выгрузок.
Где проверить возврат в KOPTEVAV
Откройте «Финансы» кабинета Ozon, задайте период возврата и выберите нужный товар. После завершения расчёта перейдите в блок «По артикулам и операциям» под дашбордом. Во вкладке «Операции» найдите отправление и посмотрите даты, наименования начислений и их знаки.
Затем проверьте товарную строку: «Реализация, нетто», «Услуги и корректировки», «Итого начислений», «Себестоимость продаж, нетто», количество продаж и возвратов. Эти колонки помогают понять переход от операций к прибыли. Справочная себестоимость за единицу не заменяет проверку стоимости, использованной для конкретной продажи.
Расширьте период так, чтобы в него вошла исходная продажа, и повторите сверку по тому же отправлению. Сохраните Excel с одинаковыми фильтрами и режимом себестоимости. Для примера из статьи совместный период должен показать убыток 300 ₽, а не нулевой результат только потому, что товар вернули.
Отделите цену возврата от качества сегодняшних продаж
Минус от возврата прошлого заказа может ухудшить текущий месяц, даже если новые продажи идут с прежней экономикой. Поэтому перед изменением цены разделите результат новых продаж и последствия старых возвратов. Иначе можно начать исправлять цену, хотя причина изменения прибыли — состав операций периода.
Если возвращённый товар повреждён или не пригоден для повторной продажи, восстановление себестоимости в этом расчёте ещё не описывает весь убыток бизнеса. Состояние товара и дополнительные потери надо проверить отдельно. Финансовая сверка заканчивается понятной суммой по операциям, а работа с возвращённым запасом — отдельным решением по самому товару.