Опишите, какой именно остаток смешивается
Начните с одного артикула продавца и одной продаваемой единицы. Упаковка из трёх штук и одиночный товар — разные единицы расчёта, даже если внутри одинаковая продукция. Проверьте связь артикула со SKU Ozon: похожее название ещё не доказывает, что в строках один и тот же товар.
В расчёт входят оставшиеся единицы каждой партии на выбранный момент. Не подставляйте первоначальный объём закупки, если часть этой партии уже продана. Иначе в среднем значении будут участвовать товары, которых в запасе больше нет.
Зафиксируйте область учёта: например, весь доступный для продажи остаток данного артикула в вашем управленческом учёте. Перемещение между собственным складом и площадкой не является второй покупкой и не должно повторно увеличивать количество.
Разделите стоимость остатка на его количество
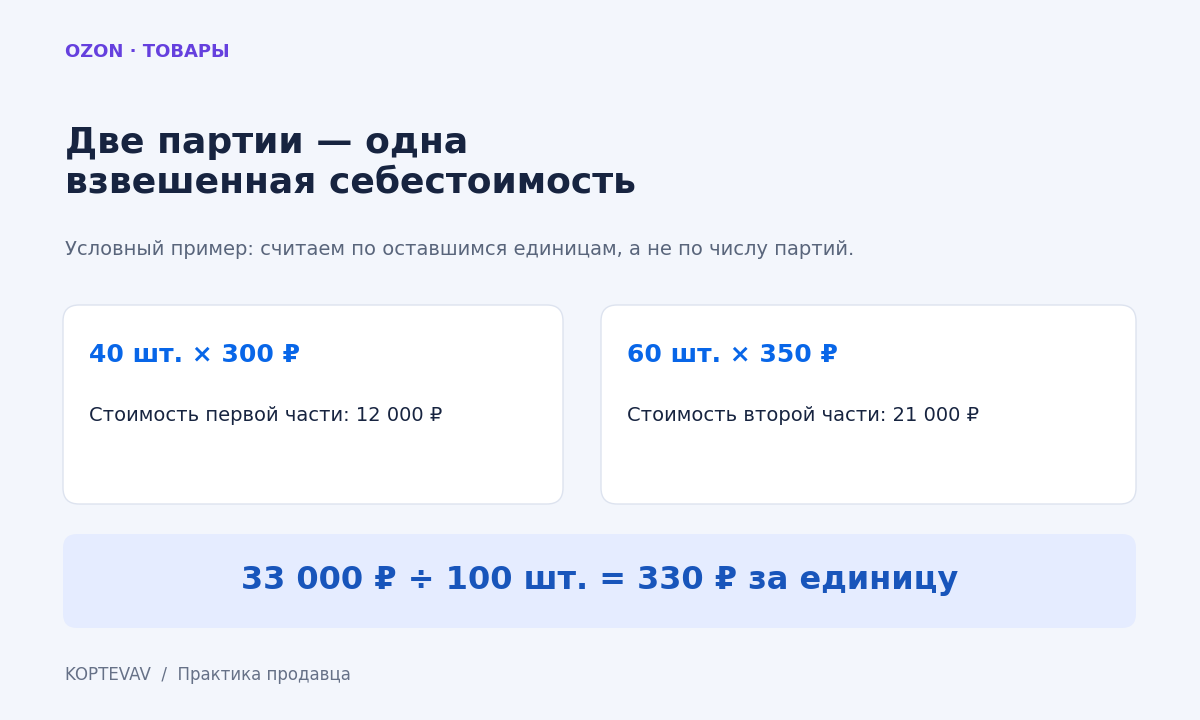
Допустим, от первой партии осталось 40 единиц по 300 ₽, а от второй — 60 единиц по 350 ₽. Первая часть остатка стоит 12 000 ₽, вторая — 21 000 ₽. Всего 100 единиц на 33 000 ₽; средневзвешенная себестоимость одной единицы — 330 ₽.
Обычное среднее двух цен даст 325 ₽. Оно ошибочно для этого примера, потому что дорогих единиц больше, чем дешёвых. Цена последней партии, 350 ₽, тоже отвечает на другой вопрос: сколько стоило последнее поступление, а не весь оставшийся товар.
Формула для нескольких партий сохраняется: сумма произведений количества на себестоимость каждой партии, делённая на общее количество оставшихся единиц. При нулевом остатке рассчитывать такое среднее не из чего; не превращайте отсутствие данных в нулевую стоимость товара.
| Часть остатка | Количество | Себестоимость за единицу | Стоимость |
|---|---|---|---|
| Первая партия | 40 шт. | 300 ₽ | 12 000 ₽ |
| Вторая партия | 60 шт. | 350 ₽ | 21 000 ₽ |
| Весь остаток | 100 шт. | 330 ₽ | 33 000 ₽ |
Сравнивайте цены с одинаковым составом затрат
Если 300 ₽ в первой партии включают упаковку, а 350 ₽ во второй означают только закупку, среднее получится арифметически правильным, но экономически несопоставимым. Приведите обе партии к одному составу себестоимости.
Например, в рабочем расчёте можно отдельно указать закупку, упаковку и подготовку единицы товара. Общую доставку партии распределяют по принятому в магазине правилу, которое можно объяснить и повторить. Важно сохранить расчёт, а не только его итог.
Комиссии, логистику и другие расходы площадки не добавляйте повторно в стоимость товара, если они уже участвуют отдельными строками в анализируемом финансовом результате. Перед импортом проверьте, где именно в вашей схеме учитывается каждый расход.
Привяжите новое значение к изменению запаса
Среднее значение меняется, когда меняется состав остатка. Допустим, из приведённого смешанного запаса по выбранной модели оценки выбыло 30 единиц по 330 ₽. Остаётся 70 единиц на 23 100 ₽. Если затем поступило ещё 50 единиц по 360 ₽, новое среднее составит 41 100 ₽ / 120 = 342,50 ₽.
Этот расчёт предполагает, что вы уже используете средневзвешенную модель. Если у вас ведётся достоверный учёт выбытия по конкретным партиям, остатки и их стоимость могут быть другими. Не смешивайте две модели в одном расчёте только потому, что так удобнее заполнить ячейку.
Сохраните дату, количества, исходные цены и полученное значение. По этой записи должно быть понятно, почему себестоимость изменилась именно тогда. Текущая стоимость смешанного остатка не становится задним числом стоимостью всех предыдущих продаж.
Что проверить при вводе в «Товарах» Ozon
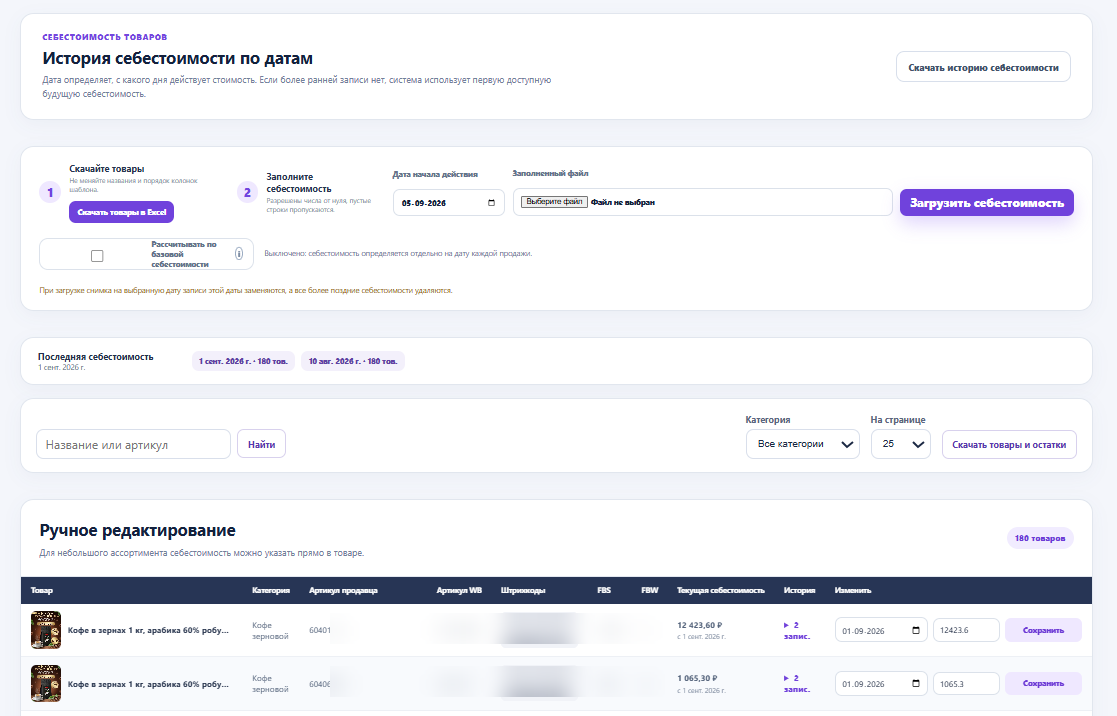
В KOPTEVAV выберите Ozon и нужный кабинет, затем откройте «Товары». Не переносите значение по совпадению названия с Wildberries: на площадках могут различаться артикулы, комплектация и упаковка одной продаваемой единицы.
Для нескольких товаров удобнее подготовить расчёт отдельно и перенести итоговые числа в шаблон себестоимости. Сохраняйте артикулы в том виде, в котором они выгружены. В ячейку стоимости должно попасть рассчитанное значение, а не неясная ссылка на другую книгу Excel.
После загрузки найдите один контрольный артикул и проверьте значение. В финансовом отчёте Ozon учитывайте режим расчёта: «Последняя себестоимость» и стоимость по датам отвечают на разные вопросы. Сравнивая результат до и после изменения, оставьте одинаковыми кабинет, период и режим.
Проверка, которая ловит ошибку до разбора прибыли
Умножьте введённую стоимость на число единиц, для которых она рассчитана. В первом примере 330 ₽ × 100 должны вернуть 33 000 ₽. Если получилось 32 500 ₽, скорее всего, использовано простое среднее двух цен. Если 35 000 ₽ — последняя цена подставлена для всего запаса.
Расхождения из-за округления отделяйте от ошибок состава. Для небольшого остатка они могут быть незаметны, но при большом количестве важно последовательно использовать одну точность и сохранять исходный расчёт.
В результате у вас должны остаться три понятные вещи: число для ввода, дата его применения и расчёт, из которого оно получено. Это полезнее, чем точная до копейки цифра без ответа на вопрос, какие товары и затраты она описывает.