Откройте прибыль по товарам и начните с самого большого минуса
В «Финансах» Ozon задайте период и дождитесь завершения загрузки. Для первого прохода снимите выбор отдельных артикулов: иначе часть проблемных позиций останется за пределами таблицы. ABC-анализ находится под дашбордом; столбец прибыли можно отсортировать по возрастанию.
Смотрите на рассчитанную сумму, а не только на букву или процент. Товар с убытком 9 000 ₽ заслуживает проверки раньше позиции с минусом 30 ₽, даже если у второй более впечатляющая отрицательная маржинальность. При небольшой реализации процент особенно чувствителен к отдельному расходу или возврату.
Прочерк в прибыли не приравнивайте к нулю и не добавляйте к списку подтверждённых убытков. Сначала для таких строк нужно уточнить количество и себестоимость. Если прибыль части товаров не подтверждена, классификация по прибыли соответствующей валюты также не будет готова.
Положительный итог может скрывать четверть потерянной прибыли
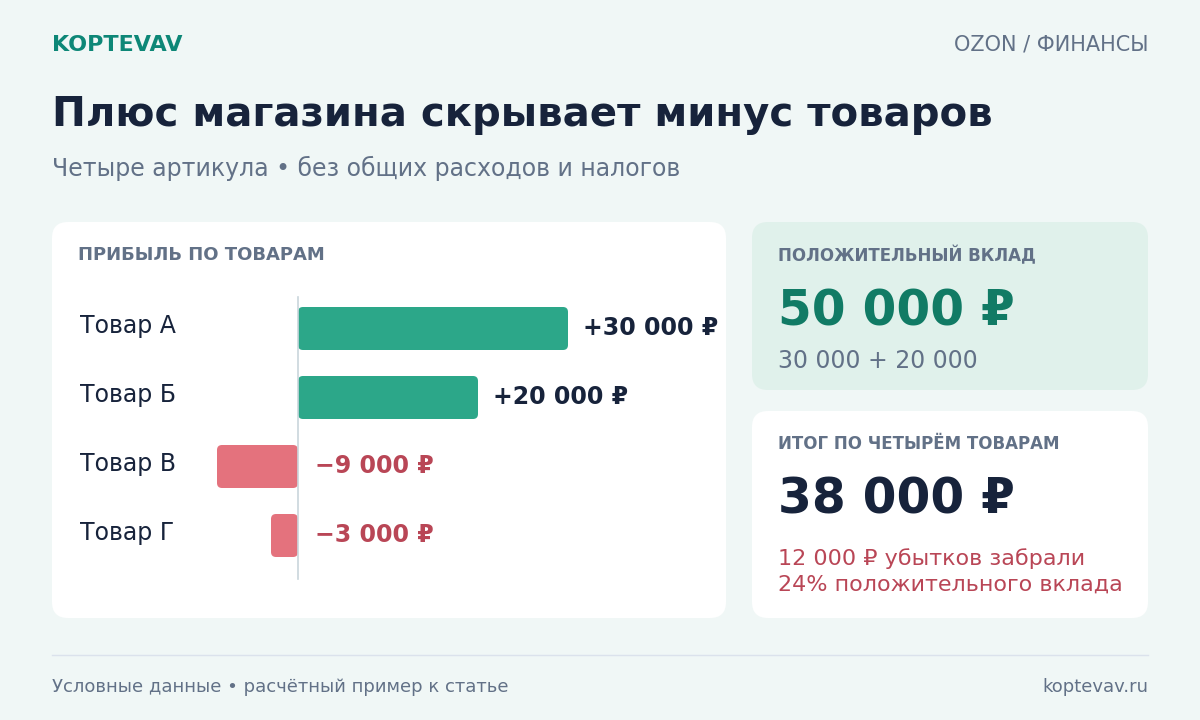
В учебном магазине четыре товара. Два заработали 30 000 и 20 000 ₽, два других дали минус 9 000 и минус 3 000 ₽. Общих расходов и налогов в этом примере нет, все суммы в одной валюте. Итог по товарам положительный: 38 000 ₽.
Но положительная прибыль составляла 50 000 ₽. Убытки забрали 12 000 ₽, то есть 24% этой суммы. Это полезный масштаб проблемы: магазин не убыточен целиком, однако результат нескольких позиций заметно уменьшает заработок остальных.
| Товар | Прибыль за период | Роль в проверке |
|---|---|---|
| А | +30 000 ₽ | Положительный вклад |
| Б | +20 000 ₽ | Положительный вклад |
| В | −9 000 ₽ | Первый кандидат на разбор |
| Г | −3 000 ₽ | Второй кандидат на разбор |
| Итого | +38 000 ₽ | 50 000 ₽ положительного вклада минус 12 000 ₽ убытков |
Почему убыточная позиция остаётся без ABC-класса
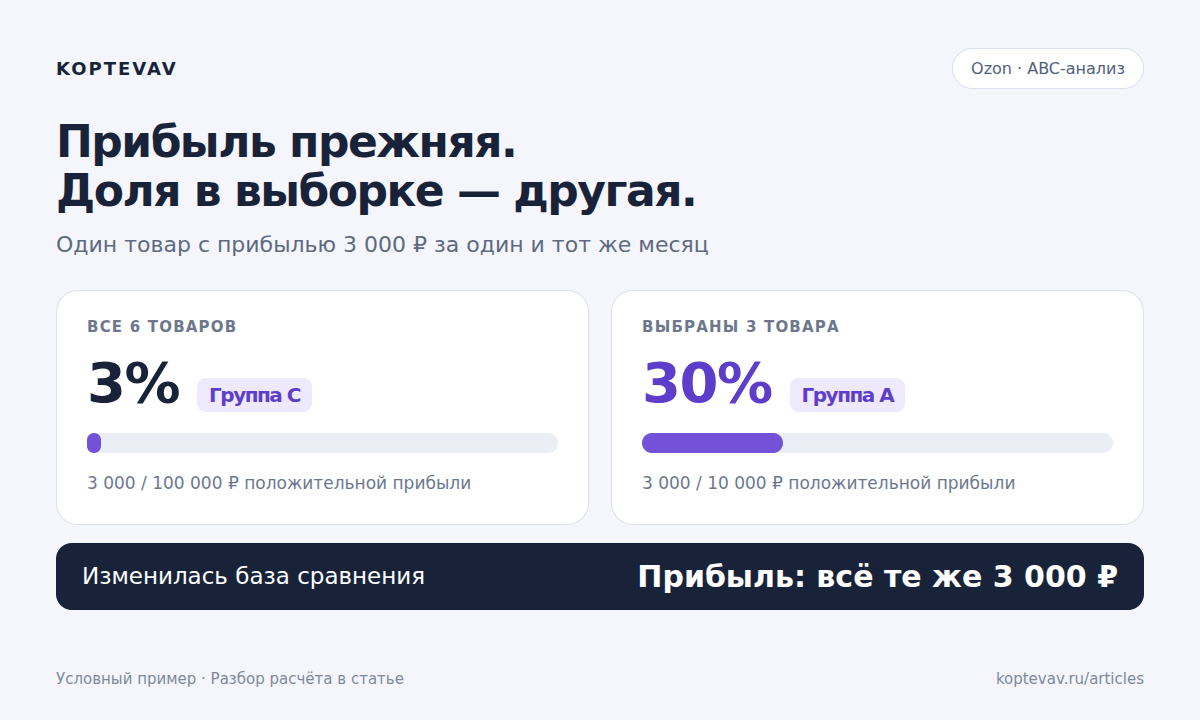
ABC по прибыли в KOPTEVAV ранжирует положительные значения. Нулевая и отрицательная прибыль не получает класс A, B или C по этому показателю. Сам товар при этом остаётся в таблице, и его результат можно проверить по сумме.
В нашем примере базой положительных долей будут 50 000 ₽, а не итоговые 38 000 ₽. Если смотреть только на классифицированные позиции, из поля зрения выпадут оба источника убытка. Поэтому список лидеров и список потерь решают разные задачи: первый помогает удерживать прибыльный вклад, второй — искать причину уменьшения результата.
Проверяйте название колонки. У товара может быть высокий класс по реализации и одновременно отрицательная прибыль. Большой оборот сам по себе не подтверждает выгодность продаж. Рядом полезно посмотреть себестоимость, проданные и возвращённые единицы.
Разберите один артикул до конкретной операции
Выберите товар с наибольшим убытком и откройте «По артикулам и операциям» за тот же период. Начните с простого: верны ли артикул, валюта и себестоимость на дату продажи, нет ли смешения цены одной штуки с ценой набора. Затем переходите к реализации, возвратам и крупным отрицательным начислениям.
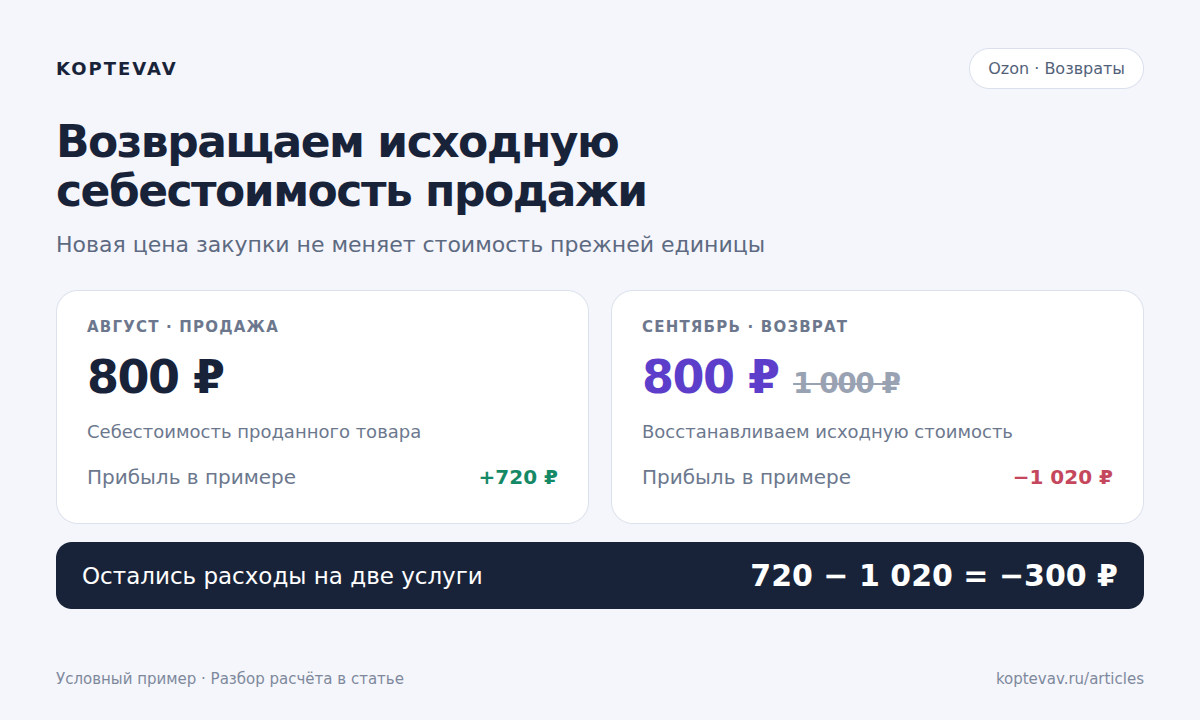
Минус может возникнуть из-за текущей экономики товара, отдельного расхода или возврата прежней продажи. Для этих случаев нужны разные действия. Если ошибочна себестоимость, сначала исправляют исходные данные. Если причина в возврате, проверяют соответствующую продажу и оставшиеся расходы. Если каждая обычная продажа приносит отрицательный результат, пересматривают цену и структуру затрат.
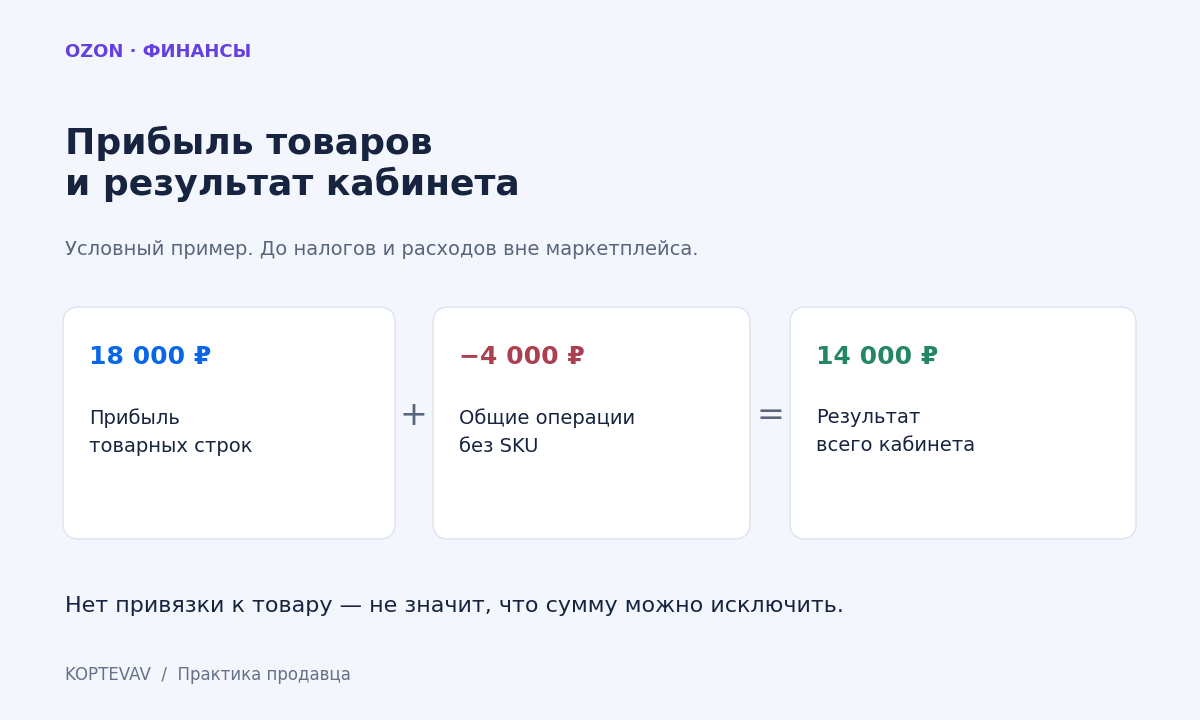
Общие начисления без SKU в KOPTEVAV не распределяются между товарами. Поэтому разницу между суммой товарной прибыли и дашбордом магазина проверяйте отдельно. Не добавляйте её целиком к первому убыточному артикулу только ради совпадения итогов — такое распределение создаст ложную причину убытка.
- Проверьте дату и режим себестоимости, включая единицу товара или состав набора.
- Сопоставьте проданные и возвращённые единицы с финансовыми операциями.
- Найдите самые крупные расходы, сохраняя знаки начислений и обратных операций.
- Отдельно отметьте, включены ли расчётные налоги и есть ли общие расходы без привязки к SKU.
Останавливать товар по одному месячному минусу рано
После проверки периода возьмите несколько обычных недавних продаж этого артикула. Нужно понять, повторяется ли проблема сейчас. Отрицательный результат месяца из-за возврата прошлой партии не доказывает, что сегодняшняя цена убыточна. И наоборот: большой объём старых прибыльных продаж может временно скрывать ухудшение новых.
Не прибавляйте автоматически весь средний убыток на штуку к цене. Комиссия, спрос и рекламные расходы могут зависеть от цены, а часть начислений не повторяется при каждой продаже. Сначала составьте расчёт обычной сделки, затем проверьте несколько вариантов изменения цены или затрат.
Для одного товара решением окажется исправление стоимости, для другого — работа с возвратами, для третьего — изменение цены или пауза в пополнении. У каждого решения должны быть причина и дата проверки. Формулировка «товар В убыточен» слишком общая; «проверить 9 000 ₽ убытка, из которых основную часть дали две операции возврата» уже задаёт работу.
Сохраните список потерь отдельно от списка лидеров
Выгрузите ABC Excel и оставьте для разбора строки с рассчитанной отрицательной прибылью. Рядом запишите подтверждённую причину, действие, ответственного и дату повторной проверки. Это рабочий список продавца; такие дополнительные поля можно вести в своей таблице.
В следующем сопоставимом периоде проверьте сумму убытка, количество обычных продаж и влияние возвратов. Сохраните прежние настройки налогов и себестоимости либо явно отметьте их изменение. Цель — понять, устранена ли причина, а не просто дождаться месяца без возвратов.
Положительный дашборд показывает, что выбранный финансовый итог в плюсе. Разбор отрицательных товарных строк объясняет, какая часть заработка при этом теряется. Эти две проверки дополняют друг друга и помогают выбирать действия по конкретным артикулам.