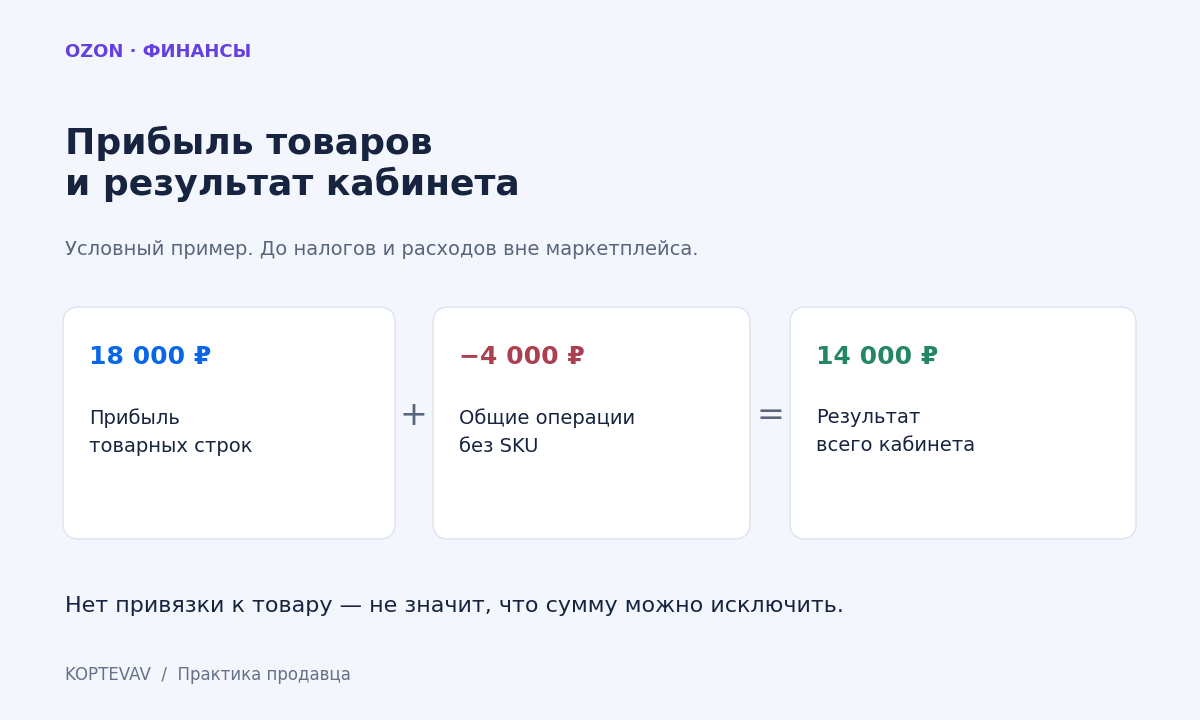
Отсутствие SKU не делает расход лишним
В финансовых данных встречаются операции, у которых нет привязки к конкретному товару. Это не означает, что их можно выбросить из расчёта. Сумма относится к магазину, но из самой записи недостаточно сведений, чтобы назвать артикул, который должен её нести.
В KOPTEVAV такие операции включены в общий итог Ozon. Во вкладке «По товарам» они показываются отдельной строкой без привязки к товару. В ABC-анализе участвуют товары с SKU, поэтому общие операции автоматически между ними не распределяются.
Следствие простое: сумма только товарных строк и результат всего кабинета могут различаться. Чтобы сверить итог, нужно включить нетоварную строку и сохранить знак начислений. Не вся операция без SKU обязательно является расходом: корректировка может увеличить итог.
Постройте короткую сверку из трёх строк
Возьмём условный период в одной валюте. Прибыль товара А после связанных с ним начислений и себестоимости — 12 000 ₽, товара Б — 6 000 ₽. Вместе они дают 18 000 ₽. Общие операции без SKU составляют минус 4 000 ₽. Результат кабинета до налогов и внешних расходов — 14 000 ₽.
Разница в 4 000 ₽ не исчезла и не возникла из-за округления. Она находится на другом уровне детализации. Если при выгрузке оставить только строки с заполненным артикулом, этот расход легко убрать обычным фильтром и получить завышенный итог.
Проводите такую сверку в одной валюте, за одинаковые даты и при одинаковых фильтрах. Если себестоимость или количество части продаж не подтверждены, сначала разберитесь с неполнотой расчёта: складывать заполненные значения и игнорировать прочерки нельзя.
| Составляющая | Сумма |
|---|---|
| Прибыль товара А | 12 000 ₽ |
| Прибыль товара Б | 6 000 ₽ |
| Сумма по двум товарам | 18 000 ₽ |
| Общие операции без SKU | −4 000 ₽ |
| Результат кабинета | 14 000 ₽ |
Сначала решите, нужен ли расход на уровне артикула
Для контроля общего результата достаточно видеть сумму и понимать её назначение. Для оценки ассортимента может понадобиться условное распределение. Это уже управленческая модель, а не дополнительный факт, полученный от Ozon.
Если расход имеет документально подтверждённую связь с товаром, используйте эту связь. Если её нет, выберите обоснованную базу: например, выручку, количество единиц или другой показатель, связанный с причиной возникновения затрат. Удобство формулы само по себе не делает выбранную базу правильной.
Распределение по штукам и по выручке особенно заметно расходится у товаров разной цены. Поэтому решение о выводе товара из ассортимента не стоит принимать по одной условно распределённой сумме без просмотра исходного результата.
Посмотрите, насколько вывод зависит от метода
Продолжим пример. Пусть товар А дал 80% выручки, а товар Б — 20%. При распределении 4 000 ₽ по выручке на А приходится 3 200 ₽, на Б — 800 ₽. Остаток прибыли после условного распределения составит 8 800 ₽ и 5 200 ₽.
Теперь предположим, что каждый товар продан в одинаковом количестве. Распределение по штукам даст по 2 000 ₽ расходов: останется 10 000 ₽ и 4 000 ₽. Общий результат тот же — 14 000 ₽, а оценка отдельных товаров уже другая.
Сохраните рядом исходную прибыль, распределённую сумму и название метода. Если итог по магазину после распределения изменился, в таблице есть ошибка: общий расход либо учтён дважды, либо распределён не полностью.
| Метод | Расход товара А | Расход товара Б | Итоговая прибыль А / Б |
|---|---|---|---|
| По выручке 80% / 20% | 3 200 ₽ | 800 ₽ | 8 800 ₽ / 5 200 ₽ |
| По равному количеству | 2 000 ₽ | 2 000 ₽ | 10 000 ₽ / 4 000 ₽ |
Как проверить расхождение в KOPTEVAV
Выберите кабинет Ozon и период в «Финансах». Начните с представления «По товарам»: найдите строку без привязки к товару и сравните её сумму с разницей, которую получили при сложении артикулов.
Затем переключитесь на «Операции». Посмотрите даты, названия начислений и их знаки. Это помогает отделить обычные расходы от обратных операций и корректировок. Поиск одного виноватого товара здесь не заменяет чтение назначения услуги.
Скачайте Excel, если нужен собственный расчёт. Сохраните исходную выгрузку без изменений, а сценарий распределения сделайте на отдельном листе. Укажите период, валюту, фильтры и режим себестоимости — иначе два внешне похожих файла могут описывать разные выборки.
- Сумма только товарных строк.
- Отдельная сумма операций без SKU с исходными знаками.
- Общий итог за тот же период и в той же валюте.
- Если есть ручное распределение — контроль, что общий итог не изменился.
Используйте разницу как вопрос к структуре расходов
Если общие расходы выросли, разберите, какие операции дали рост и повторится ли он. Однократная корректировка и регулярно возникающая услуга требуют разных действий. Переносить их обе в постоянный расход на единицу без проверки — значит заранее искажать следующие расчёты.
Если товар выглядит прибыльным только до условного распределения, это повод проверить его вклад в покрытие общих затрат. Но сама смена метода распределения не меняет ни начислений Ozon, ни денег магазина. Сохраняйте эту границу, когда сравниваете ассортимент.
Хорошая сверка заканчивается объяснением всей разницы. В примере оно помещается в одну строку: 18 000 ₽ по товарам, −4 000 ₽ общих операций, 14 000 ₽ результата. Такой расчёт можно проверить повторно, не вспоминая, какие строки вчера были скрыты фильтром.