Уточните, по какой дате построен график
В финансах KOPTEVAV дневная динамика Ozon собирается по датам сохранённых финансовых операций. В разделе заказов используется другая логика: там отправления можно отбирать по дате создания. Эти выборки отвечают на разные вопросы, даже если в календаре установлен один и тот же вторник.
Начните с одного кабинета, одной валюты и одного режима себестоимости. Запишите сумму минуса и откройте детализацию операций за эту дату. Если сравнивать дневной график одного кабинета с заказами другого или менять режим расчёта между проверками, найденная разница будет искусственной.
Разложите минус на три слагаемых
Для проверки удобно выделить реализацию после возвратов, расходы площадки и себестоимость реализованных товаров с учётом возвратов. В учебном примере все суммы выражены в рублях, расходы показаны положительными числами и вычитаются ровно один раз. Итог — прибыль до налогов в рамках этих трёх составляющих.
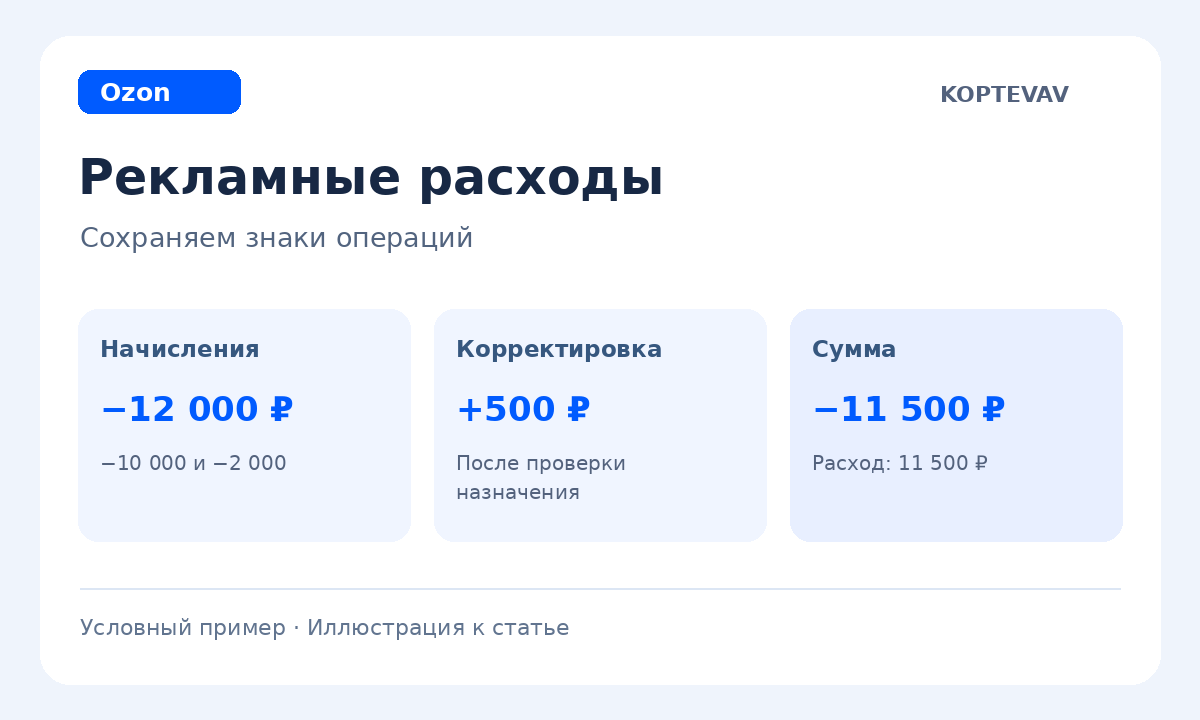
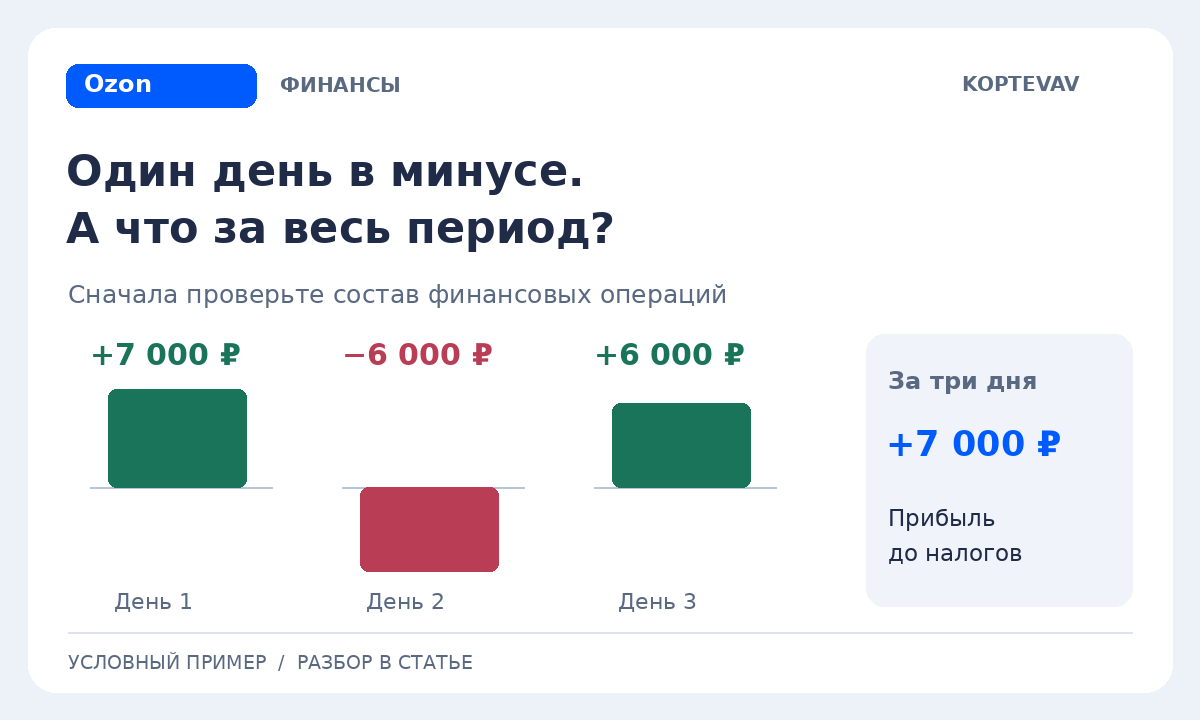
Во второй день расходы выше реализации. Это даёт минус 6 000 ₽, хотя за три дня результат положительный: 7 000 ₽. Такая арифметика объясняет форму графика, но пока не объясняет сам расход в 12 000 ₽. Его назначение нужно проверить по строкам начислений.
| Условные данные | День 1 | День 2 | День 3 |
|---|---|---|---|
| Реализация после возвратов | 24 000 ₽ | 9 000 ₽ | 21 000 ₽ |
| Расходы площадки | 7 000 ₽ | 12 000 ₽ | 6 000 ₽ |
| Себестоимость с учётом возвратов | 10 000 ₽ | 3 000 ₽ | 9 000 ₽ |
| Прибыль до налогов | 7 000 ₽ | −6 000 ₽ | 6 000 ₽ |
От общего расхода перейдите к его назначению
Отсортируйте отрицательные операции по сумме. У крупных строк проверьте тип начисления, дату, номер отправления и привязку к товару, если они доступны. Отдельная услуга или корректировка может попасть в день с небольшим объёмом реализации. В этом случае дневной минус реален для выбранного отчёта, но не доказывает, что каждая продажа дня была убыточной.
Расход без подтверждённой привязки к SKU оставьте общим. Деление такого расхода поровну между товарами меняет экономику каждого артикула без основания. Если требуется управленческое распределение, сделайте его отдельным расчётом в Excel и явно подпишите выбранную базу: количество, реализацию или другой обоснованный показатель.
Возврат тоже разбирайте как самостоятельную операцию. Дата его отражения может отличаться от даты исходной продажи, а восстановленная себестоимость — от сегодняшней закупочной цены. Для сверки исторического результата не переключайте режим себестоимости на последнюю только ради того, чтобы убрать минус.
Расширьте период, сохранив исходный вопрос
После проверки дня посмотрите ту же неделю и месяц с теми же фильтрами. Если провал вызван отдельным начислением, на более длинном отрезке будет видно его влияние на общий результат. Это полезнее, чем выбирать случайный период, в котором график выглядит спокойнее.
У месячного итога есть своё ограничение: текущий месяц ещё может пополняться операциями. Сверьте последнюю успешную загрузку и наличие себестоимости. Прочерк в прибыли нельзя трактовать как ноль: он может означать, что данных для расчёта недостаточно. Сначала устраните пропуск, затем сравнивайте суммы.
Для сравнения эффективности дней используйте не только прибыль в рублях. Сопоставьте реализацию и состав товаров. Но процент маржинальности имеет смысл лишь при понятной положительной базе; при нулевой или отрицательной реализации привычное отношение может вводить в заблуждение.
Что делать после разбора
Если минус объясняется проверенной разовой операцией, сохраните её номер и пояснение рядом с выгрузкой. Если один артикул остаётся убыточным на сопоставимых периодах с полной себестоимостью, переходите к его цене и расходам. Если сумма не воспроизводится, сохраните фильтры, время загрузки и спорные строки для повторной сверки.
В KOPTEVAV этот разбор начинается в «Финансах» Ozon: график помогает найти дату, таблица операций — увидеть состав, Excel — сохранить расчёт. Финальная запись должна объяснять конкретный минус, например: «Основной вклад — операция на 12 000 ₽, назначение проверено». Формулировка «Ozon стал работать в убыток» по одной точке слишком широка.