Сначала посмотрите на знаменатель
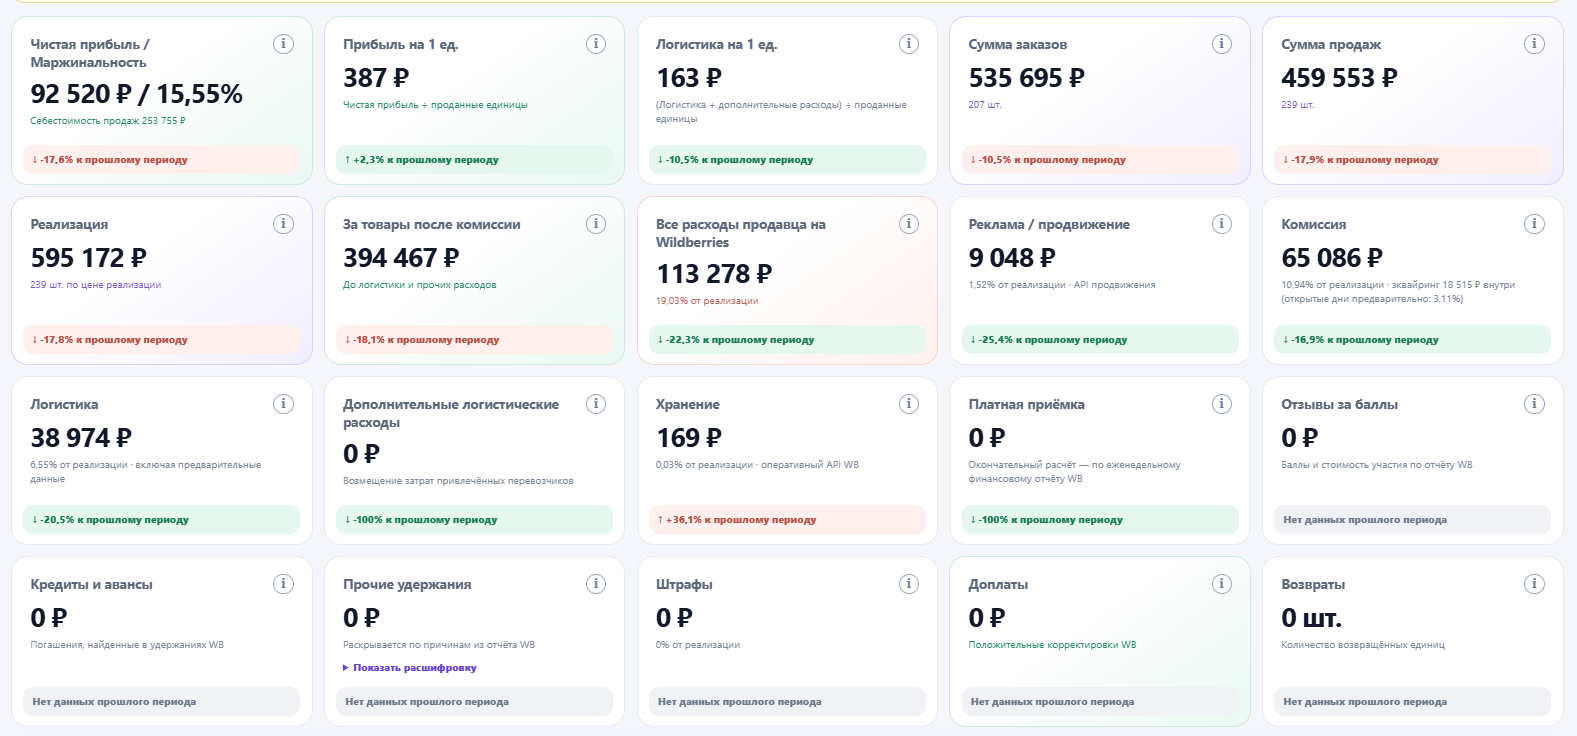
В дашборде Wildberries KOPTEVAV показатель «Рентабельность (ROI)» рассчитывается как прибыль, делённая на себестоимость проданных товаров, и умноженная на 100%. Он отвечает на конкретный вопрос: сколько расчётной прибыли приходится на рубль себестоимости товаров, участвующих в результате выбранного периода.
Маржинальность в этом же дашборде — прибыль, делённая на показатель «Реализация», и умноженная на 100%. Именно на реализацию, а не на сумму заказов, выплату на расчётный счёт или соседнюю карточку «Сумма продаж». У этих сумм разный состав. Подставив другую базу, вы получите другой процент даже при абсолютно той же прибыли.
Название ROI используют для разных задач. Здесь речь о рентабельности по себестоимости продаж в конкретной модели сервиса. Это не годовая доходность вложений владельца и не окупаемость всех активов магазина. Формулу текущего показателя можно открыть в подсказке карточки.
Два товара могут иметь одинаковую маржу и разный ROI
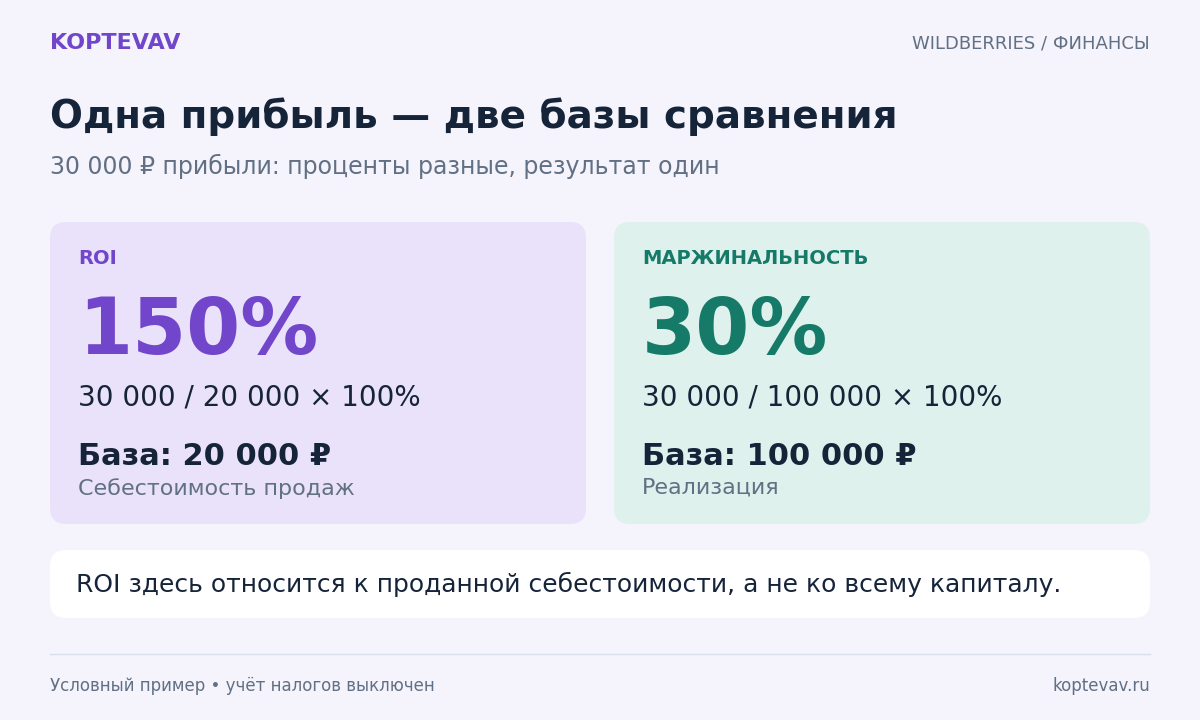
Возьмём два условных товара за один месяц. Налоги для этого примера выключены, расходы загружены, себестоимость заполнена. У товара А реализация составила 100 000 ₽, себестоимость продаж — 20 000 ₽, прибыль — 30 000 ₽. Получаем 30 000 ÷ 20 000 × 100% = 150% ROI и 30 000 ÷ 100 000 × 100% = 30% маржинальности.
У товара Б прибыль больше — 36 000 ₽. При реализации 120 000 ₽ маржинальность также равна 30%, но себестоимость продаж составляет 40 000 ₽. Поэтому ROI равен 90%. Товар Б принёс больше рублей, хотя его рентабельность по себестоимости ниже.
| Показатель за месяц | Товар А | Товар Б |
|---|---|---|
| Реализация | 100 000 ₽ | 120 000 ₽ |
| Себестоимость продаж | 20 000 ₽ | 40 000 ₽ |
| Прибыль | 30 000 ₽ | 36 000 ₽ |
| ROI | 150% | 90% |
| Маржинальность | 30% | 30% |
Общий ROI нельзя получить средним двух процентов
Для двух товаров из таблицы прибыль равна 66 000 ₽, а себестоимость продаж — 60 000 ₽. Общий ROI составит 110%. Обычное среднее от 150% и 90% даст 120% — это неверный итог, потому что товары имеют разный вес по себестоимости.
Правильный порядок в Excel такой: сложить прибыль, сложить соответствующую себестоимость, затем разделить первую сумму на вторую. Для общей маржинальности складывайте прибыль и реализацию. Не усредняйте проценты по строкам и не добавляйте к строкам товаров уже посчитанный итог.
Сверять этот пример с дашбордом нужно при одинаковом составе расходов. Если из расчёта магазина перейти к выбранным артикулам, общие удержания без привязки к товарам могут остаться вне выборки. Тогда меняется не только знаменатель: меняется и прибыль. Сначала сопоставьте суммы в рублях, затем проценты.
Проданная себестоимость — не все деньги в товаре
Предположим, в течение месяца реализована продукция с себестоимостью 20 000 ₽, но на складах лежит ещё запас стоимостью 80 000 ₽. В знаменатель ROI из нашего примера входят 20 000 ₽ проданной себестоимости. Оставшийся запас сам по себе не увеличивает эту базу до 100 000 ₽.
Поэтому надпись «150%» не означает, что весь вложенный в закупку капитал принёс 150% за месяц. Кроме непроданных остатков, деньги могут быть связаны с товарами в пути, авансами поставщикам и ожиданием выплат. Для оценки отдачи на весь капитал понадобится отдельная модель движения средств.
Не переводите месячный ROI в годовой простым умножением на 12. Показатель не сообщает, сколько раз удастся повторить закупку и продажу, сохранится ли спрос и когда деньги вернутся на счёт. Два артикула с одинаковым ROI могут иметь совершенно разную скорость оборота.
Как сравнить два артикула в KOPTEVAV
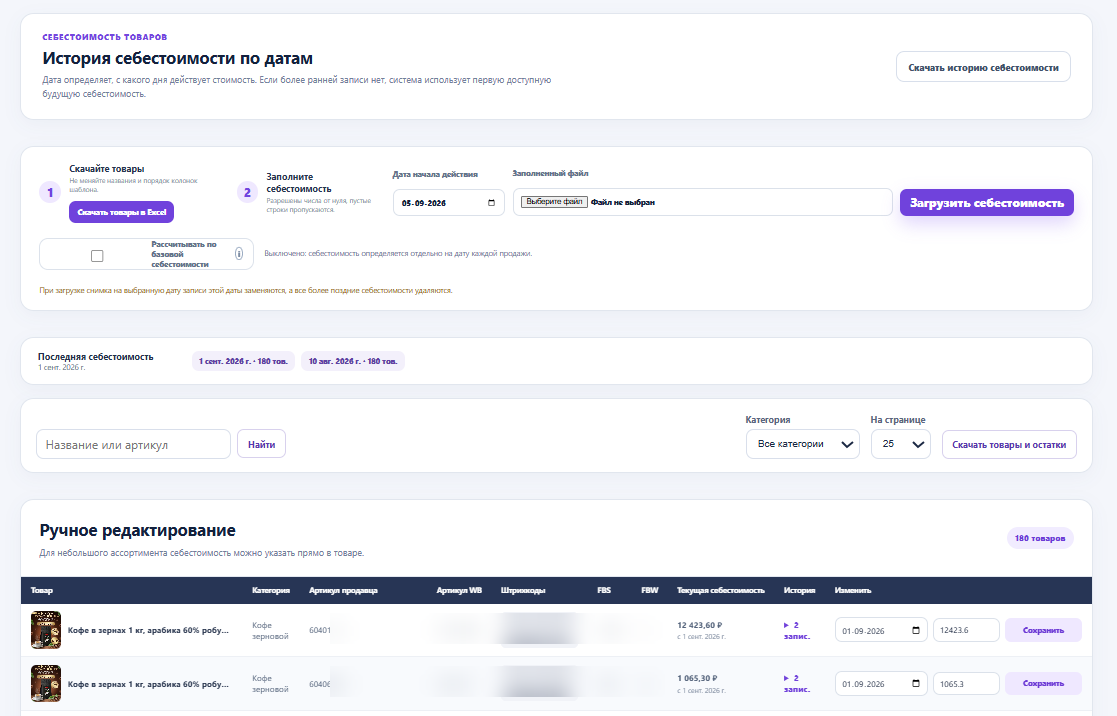
Откройте «Финансы», задайте период и режим себестоимости. Для разбора прошедшего месяца проверьте историю закупочной стоимости: замена её последним значением может изменить и прибыль, и базу ROI. Состояние галочки «Учитывать налоги» тоже должно оставаться одинаковым во всех сравниваемых выборках.
Выберите первый артикул и дождитесь окончания расчёта. Запишите прибыль в рублях, себестоимость продаж, реализацию и ROI. Повторите для второго артикула за те же даты. Затем выберите оба товара вместе и проверьте общий результат. Таблица «По артикулам» и выгрузка помогают сохранить исходные суммы для такого сравнения.
Если себестоимость не заполнена, сначала внесите её. Ноль не стоит использовать как замену неизвестной закупочной цене. При неположительной базе себестоимости ROI не определяется: прочерк или отсутствие рассчитанного показателя нельзя читать как нулевую рентабельность. При загрузке расходов дождитесь итоговых данных.
Какое решение принимать по результату
Высокий ROI полезен, когда нужно увидеть, сколько прибыли даёт рубль проданной себестоимости. При ограниченном бюджете закупки это один из аргументов, но рядом должны стоять спрос, срок пополнения, запас и прибыль в рублях. Товар с меньшим процентом может давать больший вклад за счёт объёма.
В нашем примере у А выше ROI, у Б — больше прибыль, а маржинальность одинакова. Этого достаточно, чтобы перестать искать единственного победителя по одному столбцу. Следующий вопрос — какой объём каждого товара реально продастся и сколько денег потребуется держать в запасе.
Сохраните короткий вывод по сравнению: какой показатель важен для текущего решения и какие суммы за ним стоят. «У А ROI 150% при прибыли 30 000 ₽ и себестоимости продаж 20 000 ₽» гораздо полезнее для следующей закупки, чем отдельное число 150%.