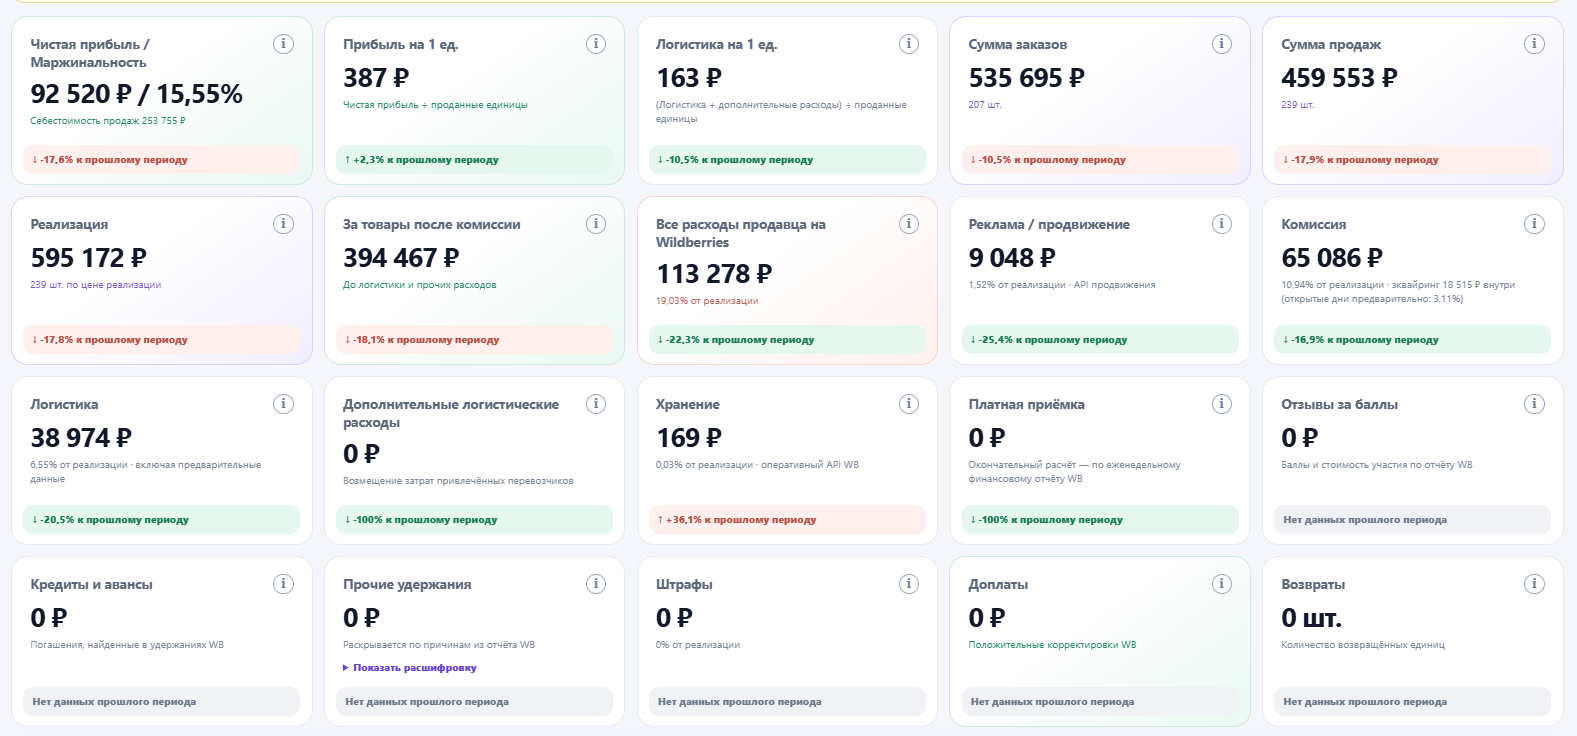
Выручка, выплата и прибыль отвечают на разные вопросы
Выручка показывает объём продаж в выбранной базе цен. Выплата — сумму, которую маркетплейс перечисляет продавцу с учётом удержаний и расчётов. Прибыль — остаток после расходов. Подставлять одну величину вместо другой удобно только до первой закупки, которую нечем оплатить.
Начните с простого правила: рядом с каждой суммой укажите, что в неё входит. Если берёте выручку до удержаний WB, комиссию и логистику нужно вычесть. Если исходная сумма уже очищена от конкретного удержания, повторное вычитание занизит результат. Особенно легко ошибиться, когда цифры собраны из разных отчётов.
Соберите расчёт в одну строку
Для управленческого расчёта прибыль можно представить так: выручка от продаж минус себестоимость проданного товара, расходы маркетплейса, реклама и остальные расходы бизнеса. Возвраты и компенсации учитываются со своим знаком. Это схема проверки, а не универсальная формула для любой строки отчёта WB.
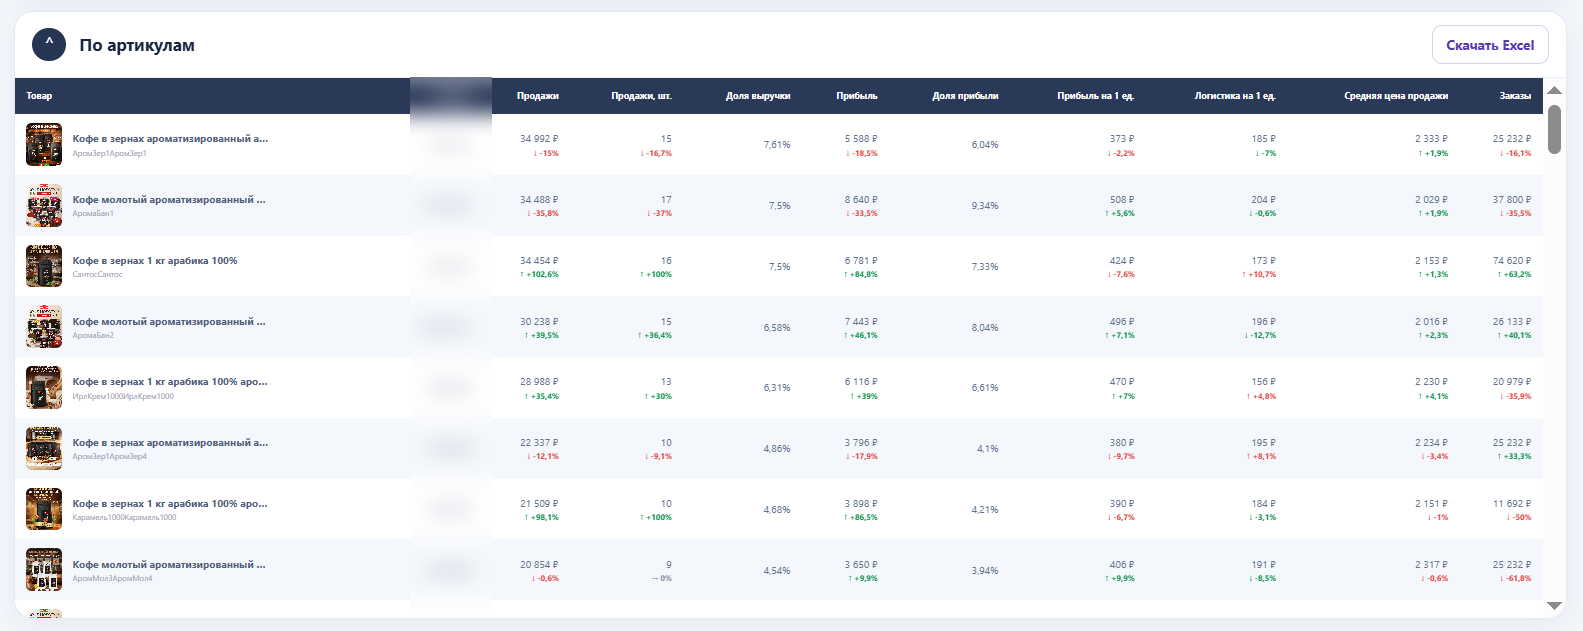
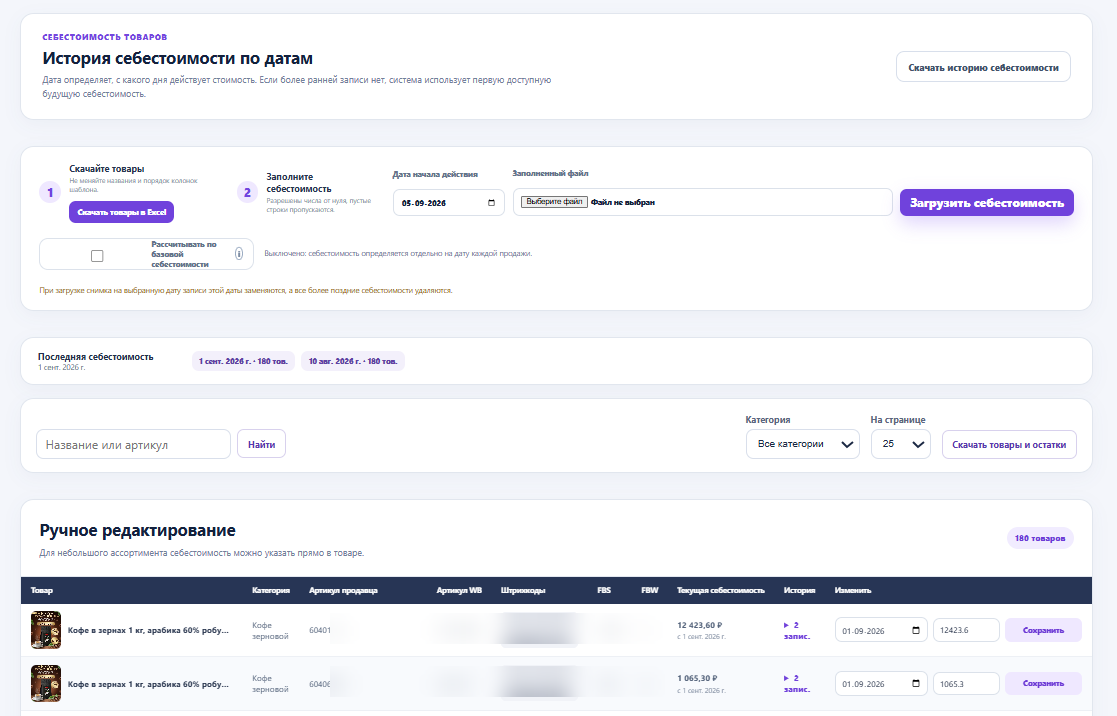
В KOPTEVAV раздел «Финансы» показывает финансовые показатели магазина и детализацию по товарам. Чтобы оценивать прибыль, сначала заполните себестоимость. При этом показатель в сервисе нужно читать с учётом состава доступных данных: расходы вне платформы, например аренда офиса, не появляются в расчёте сами собой.
- Сверьте объём продаж и возвраты за период.
- Проверьте, заполнена ли себестоимость всех проданных артикулов.
- Разберите комиссию, эквайринг, логистику, хранение и другие удержания.
- Добавьте расходы, которые ведёте вне отчётов маркетплейса.
Почему высокая наценка не означает высокую маржинальность
Возьмём условную продажу на 1 500 ₽. Себестоимость — 650 ₽, расходы площадки — 360 ₽, реклама — 150 ₽, остальные распределённые расходы — 90 ₽. После них остаётся 250 ₽. Маржинальность по этой базе выручки составляет 250 / 1 500 × 100% = 16,7%.
Наценка относительно закупки при этом выглядит гораздо выше: разница между ценой и себестоимостью — 850 ₽. Но эти 850 ₽ ещё не прибыль. Часть денег уйдёт на продажу и обслуживание заказа.
| Статья условного расчёта | Сумма |
|---|---|
| Выручка | 1 500 ₽ |
| Себестоимость | −650 ₽ |
| Расходы площадки | −360 ₽ |
| Реклама | −150 ₽ |
| Остальные расходы | −90 ₽ |
| Прибыль по условиям примера | 250 ₽ |
Проверьте, какие товары обеспечили рост
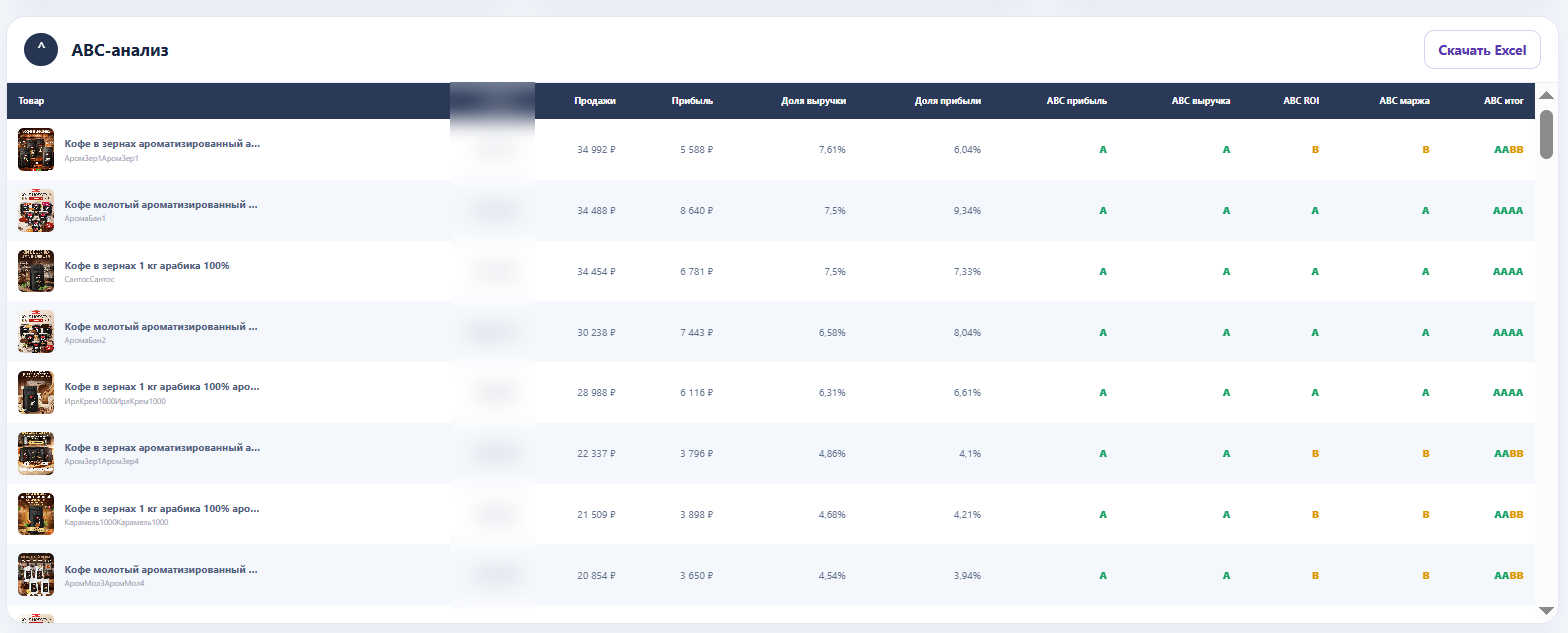
Средняя маржинальность магазина способна скрыть проблему. Допустим, один артикул приносит устойчивую прибыль, а второй продаётся вдвое чаще, но почти весь доход съедают расходы. Если доля второго растёт, общий оборот увеличится, а финансовый результат может ухудшиться.
Откройте показатели по артикулам и сравните не только процент, но и прибыль в рублях. Товар с умеренной маржинальностью и стабильным объёмом иногда полезнее позиции с высоким процентом и двумя продажами за месяц. Затем посмотрите динамику: причина может быть в снижении цены, новой себестоимости или изменившейся структуре расходов.
Как проводить проверку без большой таблицы на весь вечер
Выберите завершённый период и сравните его с периодом той же длины. Найдите товары с наибольшей прибылью и позиции с отрицательным результатом. Для нескольких самых заметных отклонений проверьте цену, себестоимость и удержания. Такой порядок быстрее, чем разбирать весь каталог подряд.
Свежие данные полезны для наблюдения за магазином, но могут уточняться после поступления финансового отчёта. Если результат резко изменился после обновления, сначала посмотрите, какие расходы добавились. Менять цену из-за одного предварительного значения рискованно: сначала нужна понятная причина изменения.