Сначала разделите расходы по смыслу
Комиссия связана с продажей товара, логистика — с его движением, хранение — с размещением запасов. Рекламный расход возникает при продвижении, а штраф или корректировка могут относиться к отдельной операции. Если сложить всё и назвать результат «комиссией WB», сравнение с тарифом площадки ничего не объяснит.
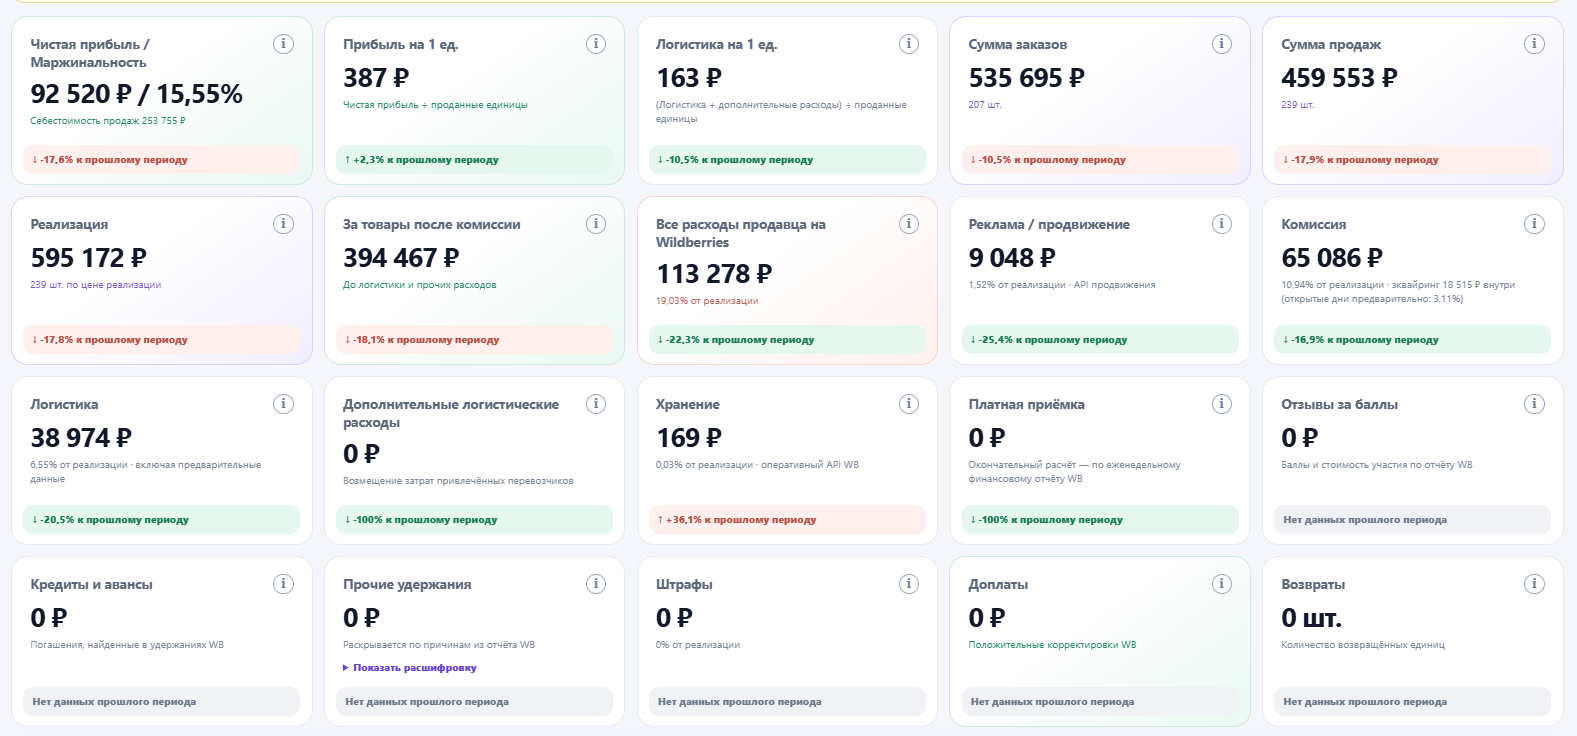
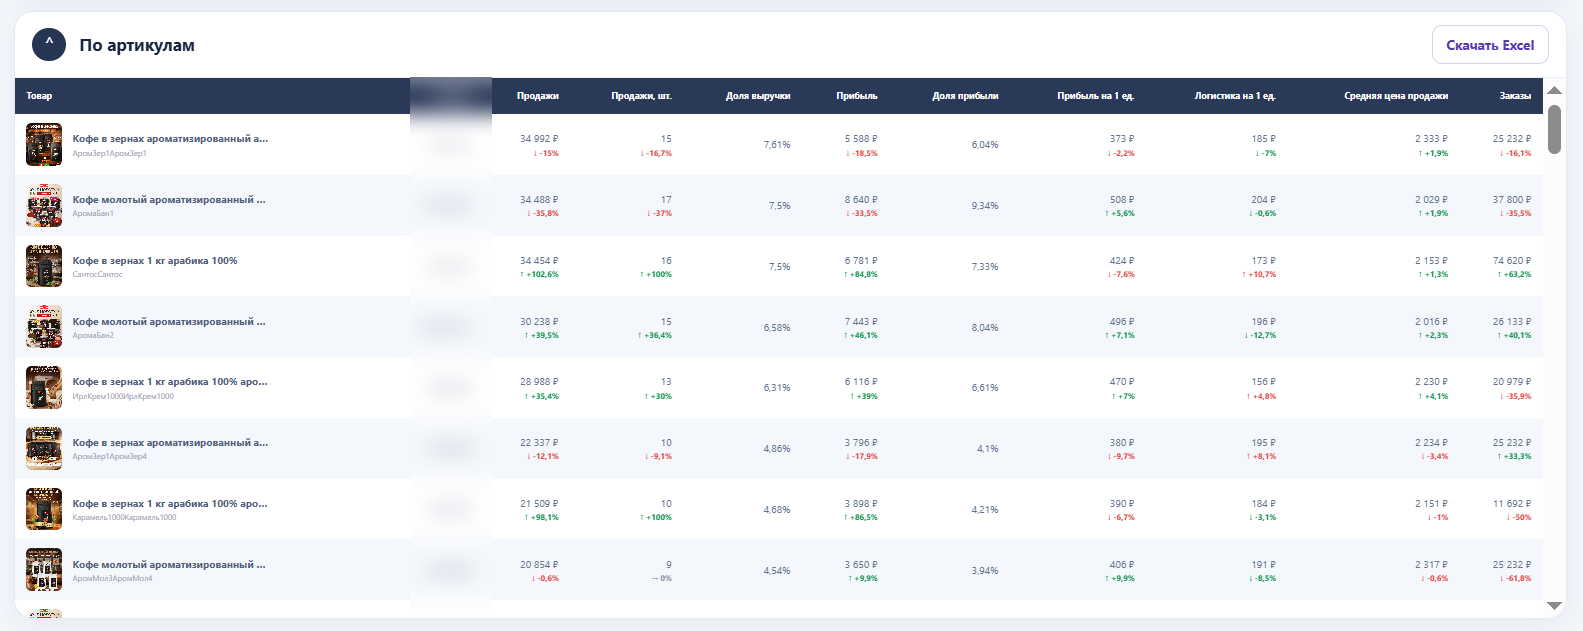
В разделе «Финансы» KOPTEVAV расходы представлены отдельными показателями. Начинайте с тех строк, которые изменились сильнее всего относительно продаж. Затем переходите к артикулам: рост общей логистики при росте количества продаж и рост логистики на единицу — две разные ситуации.
Уточните, от какой суммы посчитан процент
Фраза «комиссия составила 12%» бесполезна без знаменателя. Процент от суммы заказов, выручки по цене продавца и стоимости реализации может различаться. Сначала определите базу, затем проверьте, одинаковая ли она в двух сравниваемых отчётах.
Условный пример: удержание равно 120 ₽. Если разделить его на 1 000 ₽, получится 12%, а на 900 ₽ — 13,3%. Сам расход не изменился. Поэтому расхождение в процентах не обязательно означает, что одна система потеряла деньги или площадка применила другой тариф.
Проверьте эквайринг отдельно
При проверке расходов полезно выяснить, учтён ли эквайринг внутри выбранного показателя или показан отдельной строкой. Если в одном расчёте он включён, а в другом ещё нет, итоговая доля расходов будет различаться.
Не прибавляйте эквайринг автоматически к любой сумме комиссии: сначала проверьте состав исходного поля. После получения подробных финансовых данных результат может уточниться. В этом случае сравнивайте два расчёта после обновления и на одном периоде.
Смотрите логистику на единицу, а не только общую сумму
Логистика выросла на 20% — звучит тревожно. Но если продаж стало на 30% больше, стоимость логистики на проданную единицу могла снизиться. Чтобы не реагировать на нормальный рост объёма, сопоставьте расходы с количеством операций и составом проданных товаров.
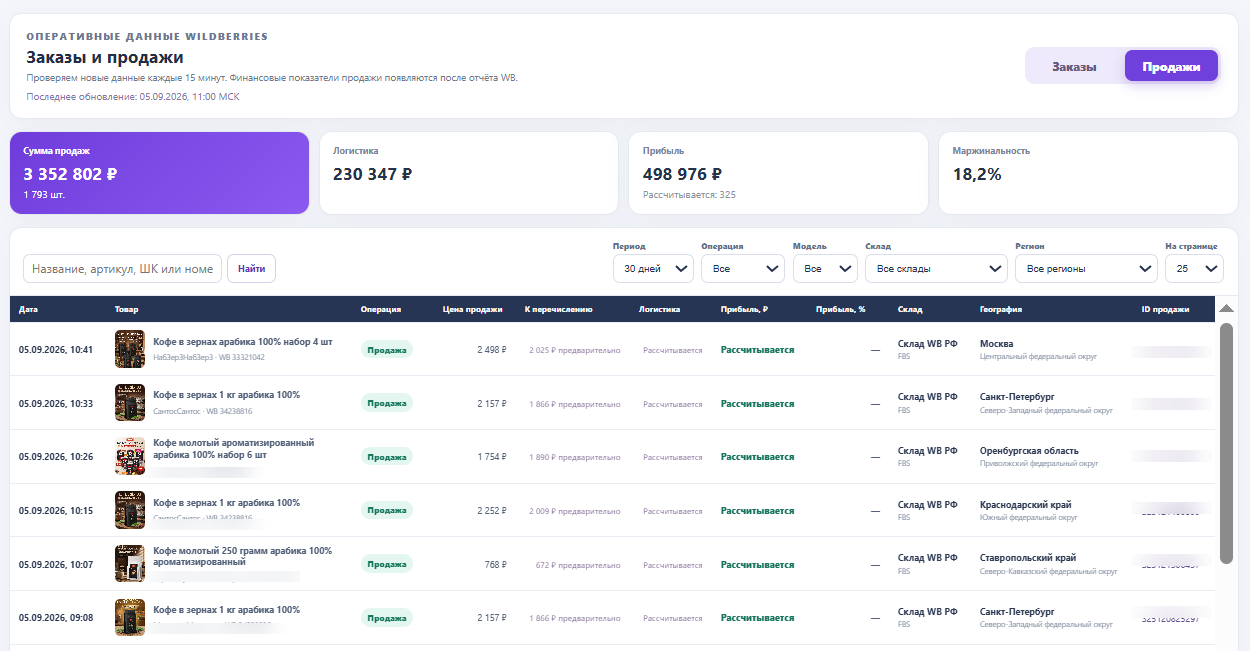
Другая картина: продажи не изменились, а логистика заметно выросла. Тогда имеет смысл проверить долю возвратов, склады, товарный состав и операции отчёта. Не вся сумма логистики обязательно относится к выкупам того же дня: движение товара и финансовое отражение операции могут разойтись по времени.
- Сравните одинаковые по длине периоды.
- Выделите товары, у которых расход на единицу изменился сильнее.
- Проверьте, не выросла ли доля более габаритных или дорогих в доставке позиций.
- Сверьте необычные значения с детализацией финансового отчёта.
Сверяйте отчёт от общего результата к конкретной операции
Удобный порядок такой: период, продажи и возвраты, база выручки, группы расходов, отдельные товары. Если начать с тысяч строк, легко потратить час на мелкие расхождения и не заметить, что сравниваются разные недели.
Для проверки сохраните выгрузку и отметьте дату её получения. После обновления финансовых данных сравните именно изменившиеся строки. Это помогает отделить поздно поступившую корректировку от ошибки в собственном расчёте.
Разовое удержание и постоянно растущий расход требуют разных решений. Для первого нужно разобраться в основании операции. Для второго — пересмотреть экономику товара или организацию работы. Снижать цену на весь ассортимент до такой проверки обычно преждевременно.