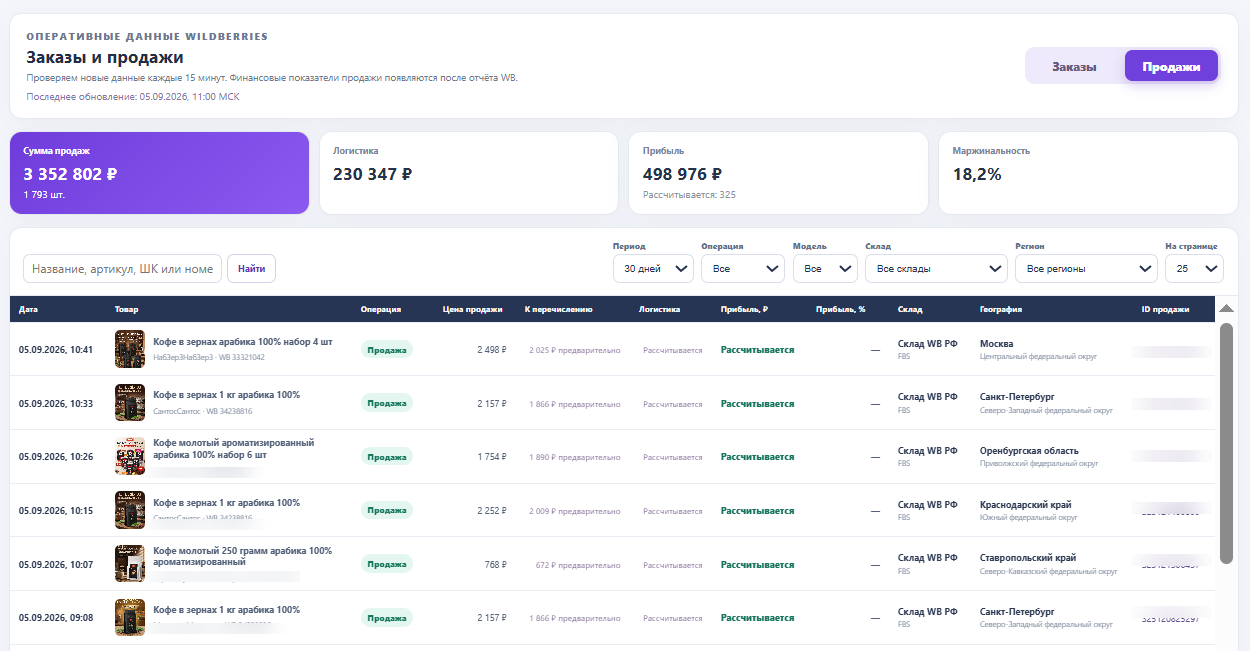
Начните с продаж, а возвраты оставьте отдельной строкой
Количество продаж показывает один объём, количество возвратов — другой. Если сразу свернуть их в одно число, исчезнет полезная информация. Например, 100 продаж и 20 возвратов отличаются по нагрузке на магазин от 80 продаж без возвратов, хотя простая разница составляет те же 80 единиц.
Раздельный просмотр помогает заметить изменение поведения покупателей. Особенно это важно для артикула, который активно продаётся, но одновременно накапливает возвраты. По одному итоговому числу такая проблема может долго оставаться незаметной.
Возврат текущей недели не обязательно относится к её продажам
Условный пример: за неделю отражено 80 продаж и 10 возвратов. Часть этих десяти товаров могла быть продана месяц назад. Вычитание возвратов помогает увидеть движение за период, но не даёт точную долю возвратов именно у новых продаж этой недели.
Для анализа качества товара полезно сопоставлять продажи и их последующие возвраты, а для финансового отчёта — учитывать операции по датам выбранного отчёта. Это два самостоятельных вопроса. Первый помогает разбираться с ассортиментом, второй — с результатом периода.
Выкуп ещё не означает, что все расходы уже известны
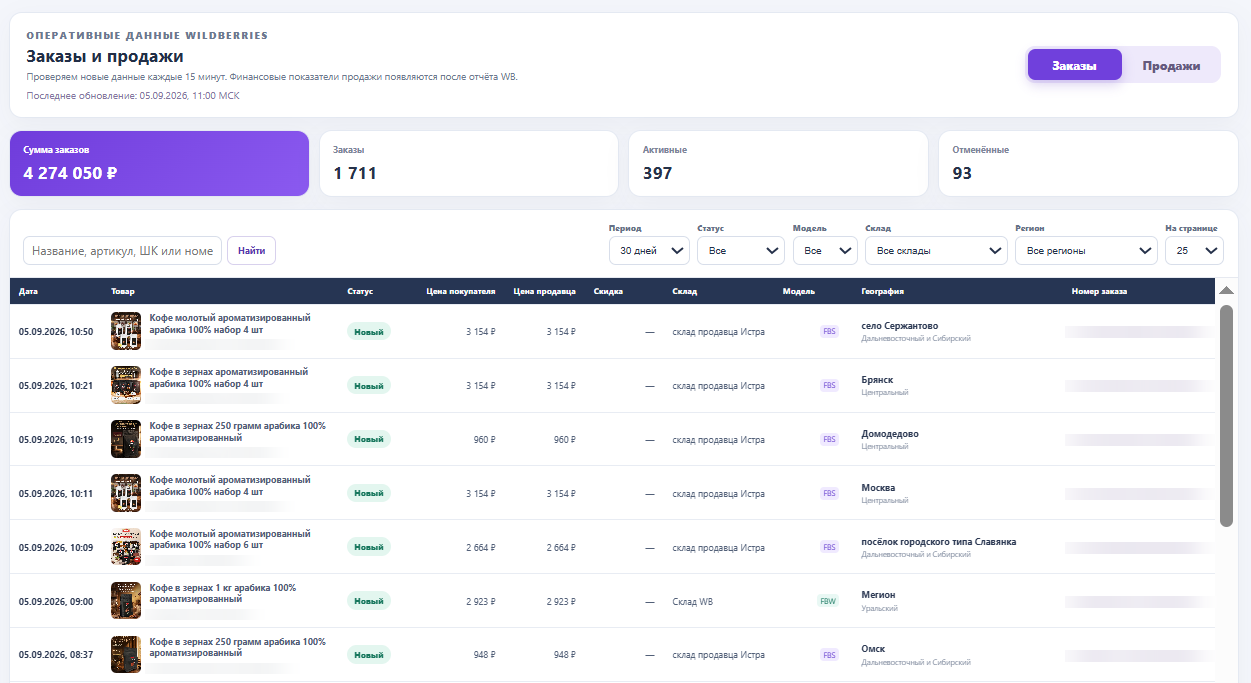
Оперативная информация нужна, чтобы видеть продажи без ожидания полного финансового отчёта. Но доступная сумма расходов может уточняться позднее. Поэтому прибыль по свежей продаже иногда меняется после появления соответствующих финансовых данных.
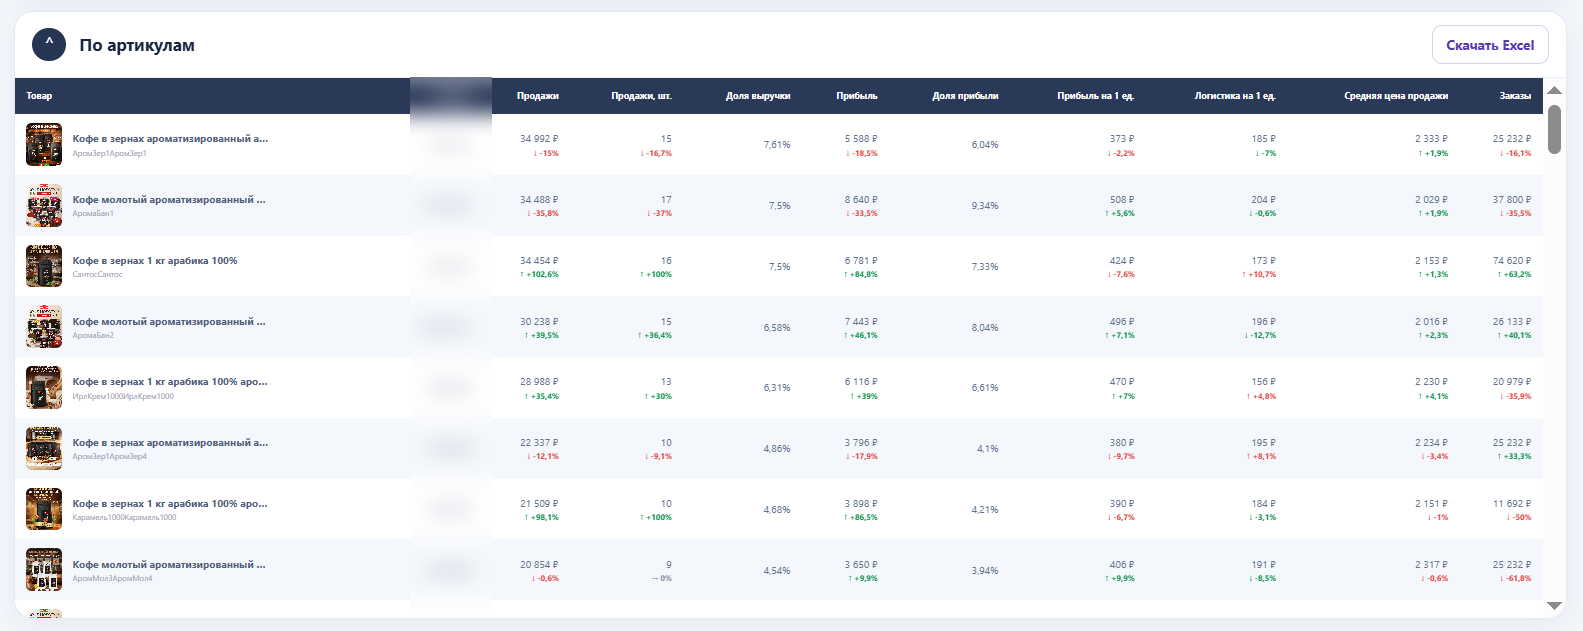
В KOPTEVAV во вкладке «Продажи» показаны доступные логистика, прибыль и маржинальность. Смотрите на них вместе с датой обновления и состоянием себестоимости. Отсутствующий расход не стоит трактовать как доказательство того, что услуга была бесплатной.
Для решения о новой крупной партии лучше проверить завершённый период с поступившими финансовыми данными. Свежую ленту используйте для наблюдения за темпом продаж и поиска заметных отклонений.
Разберите один артикул от количества до результата
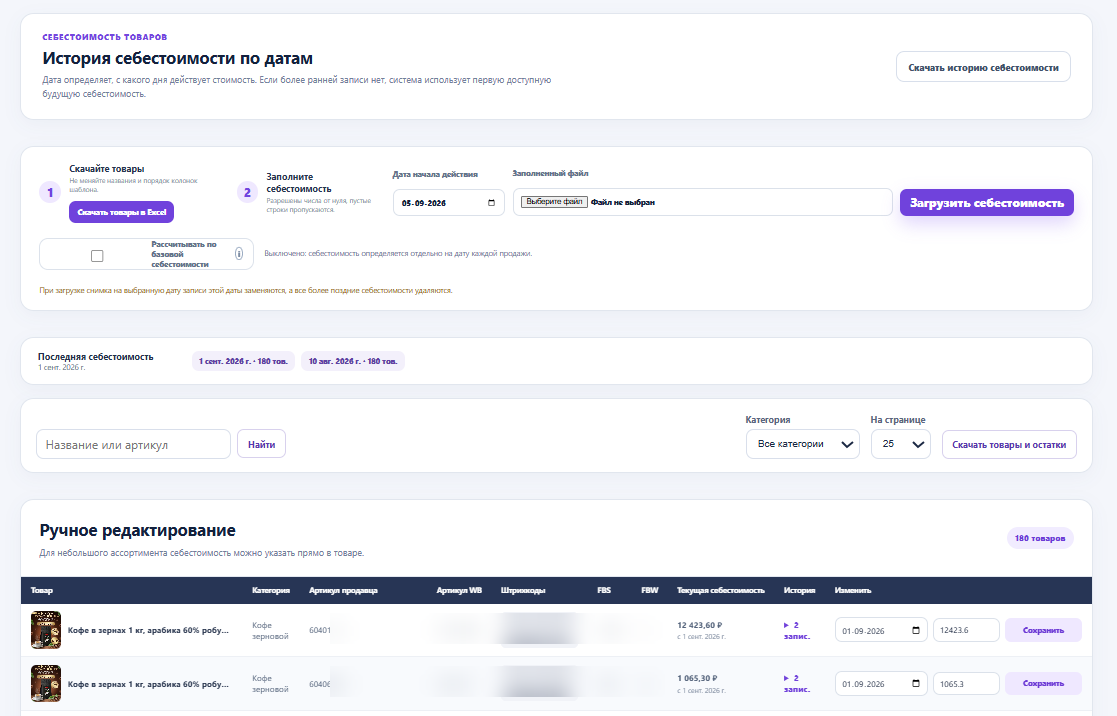
Выберите товар, у которого прибыль неожиданно снизилась. Сначала сравните количество продаж и возвратов. Затем посмотрите цену и расходы. Последней проверьте себестоимость: изменилась ли закупка, правильно ли указана дата действия новой стоимости.
Если продажи стабильны, а результат падает, причиной может быть удорожание единицы товара или увеличение расходов на её продажу. Если снизилось само количество продаж, сначала ищите причину в доступности товара и динамике спроса. Одна и та же красная цифра в отчёте требует разных действий.
- Найдите артикул и выберите период.
- Проверьте обычные продажи и возвратные операции.
- Сравните доступную логистику и цену продажи.
- Убедитесь, что для дат продаж задана себестоимость.
- Сопоставьте результат с финансовой детализацией после её обновления.
Разделите ежедневный контроль и итоговую сверку
Ежедневно достаточно проверять, что продаётся, нет ли необычного всплеска возвратов и не появились ли явные убытки по отдельным позициям. Необязательно каждый день пересобирать полный финансовый результат магазина.
Раз в выбранный отчётный цикл вернитесь к завершённому периоду и сохраните итоговую выгрузку. Если после поступления финансовых данных цифры изменились, смотрите состав корректировок. Такой порядок даёт и оперативную картину, и основу для закупок, ценообразования и оценки ассортимента.