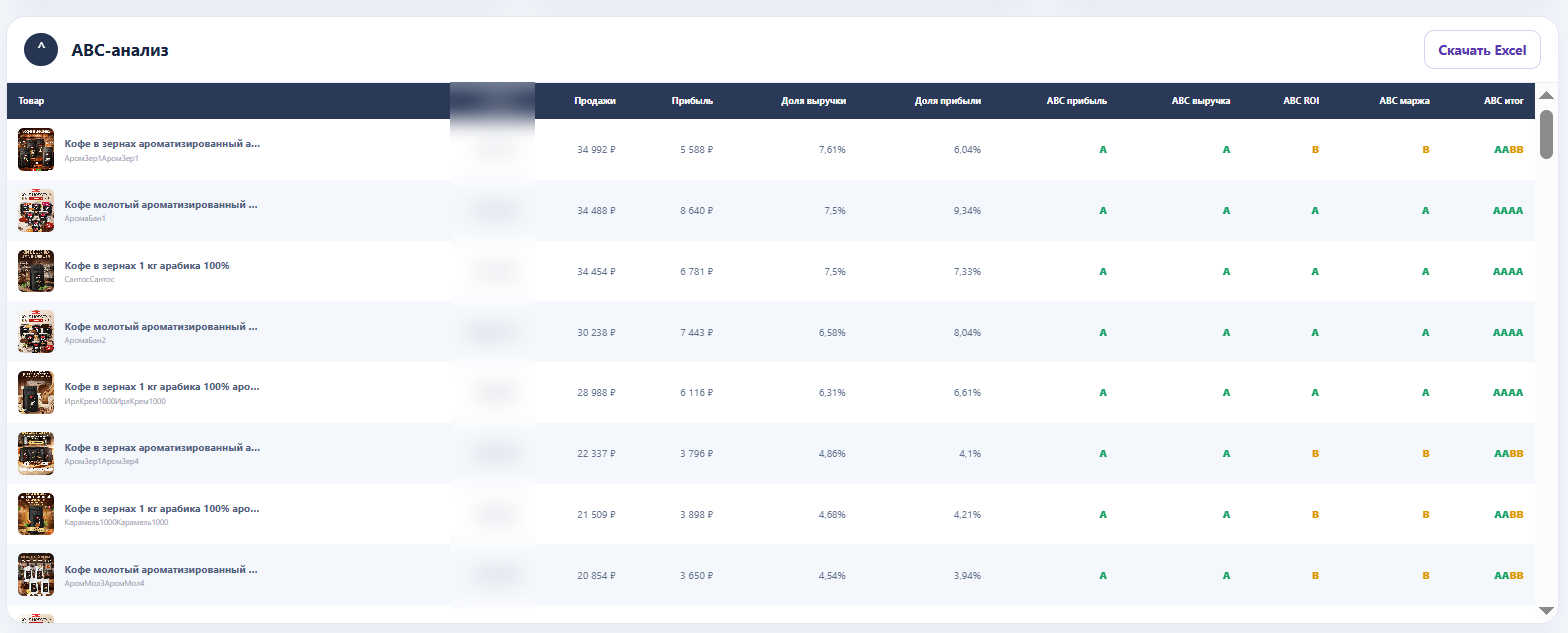
Буква показывает место товара в выбранном показателе
В классическом ABC-анализе товары ранжируют по вкладу в показатель, например выручку, и делят на группы по накопленной доле. Группа A обычно включает позиции с наибольшим вкладом, затем идут B и C. Конкретные границы и правила зависят от методики.
Буква не является оценкой качества товара. Она отвечает на более узкий вопрос: какое место занимает позиция в выбранном распределении за указанный период. Новинка с несколькими продажами и давно лежащий невостребованный товар могут оказаться в одной группе, хотя работать с ними нужно по-разному.
Сравните ABC по выручке и по прибыли
Если товар важен для выручки, но почти не влияет на прибыль, начните с его экономики. Проверьте себестоимость, фактическую цену, расходы на продажу и возвраты. Увеличение запаса такой позиции без проверки может просто увеличить оборот средств.
Обратная ситуация тоже полезна: товар не входит в лидеры по выручке, но даёт ощутимую прибыль. Его стоит проверить на доступность, потенциал спроса и разумность рекламных расходов. При этом одна удачная продажа дорогой позиции ещё не доказывает устойчивость результата.
| Наблюдение | Первое действие |
|---|---|
| Большой вклад в выручку, небольшой в прибыль | Проверить цену, себестоимость и расходы |
| Заметный вклад в прибыль при умеренной выручке | Проверить запас и устойчивость продаж |
| Небольшой вклад в оба показателя | Посмотреть срок присутствия и назначение товара |
| Отрицательная прибыль | Разобрать причины убытка отдельно от буквенной группы |
Без себестоимости анализ прибыли теряет основу
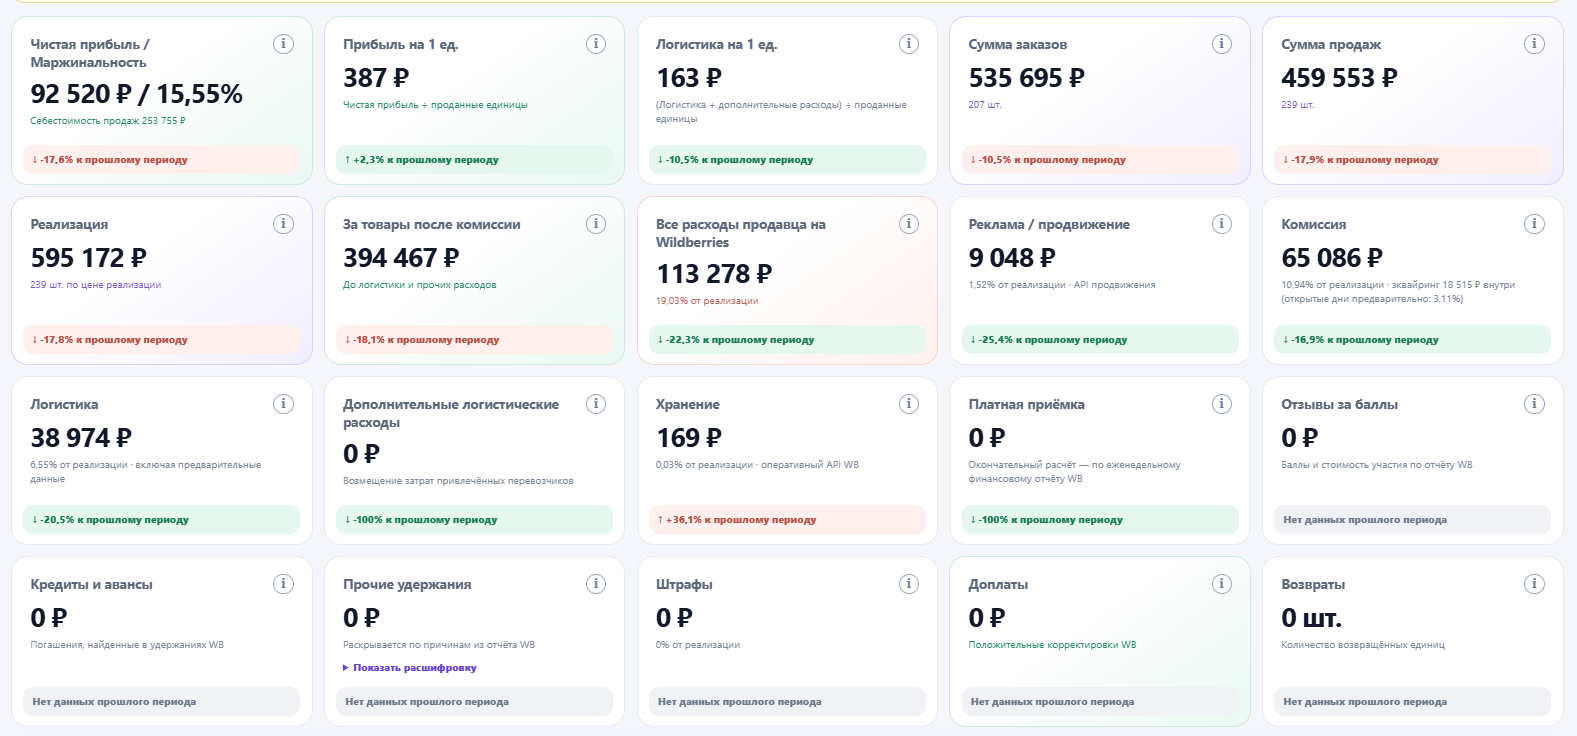
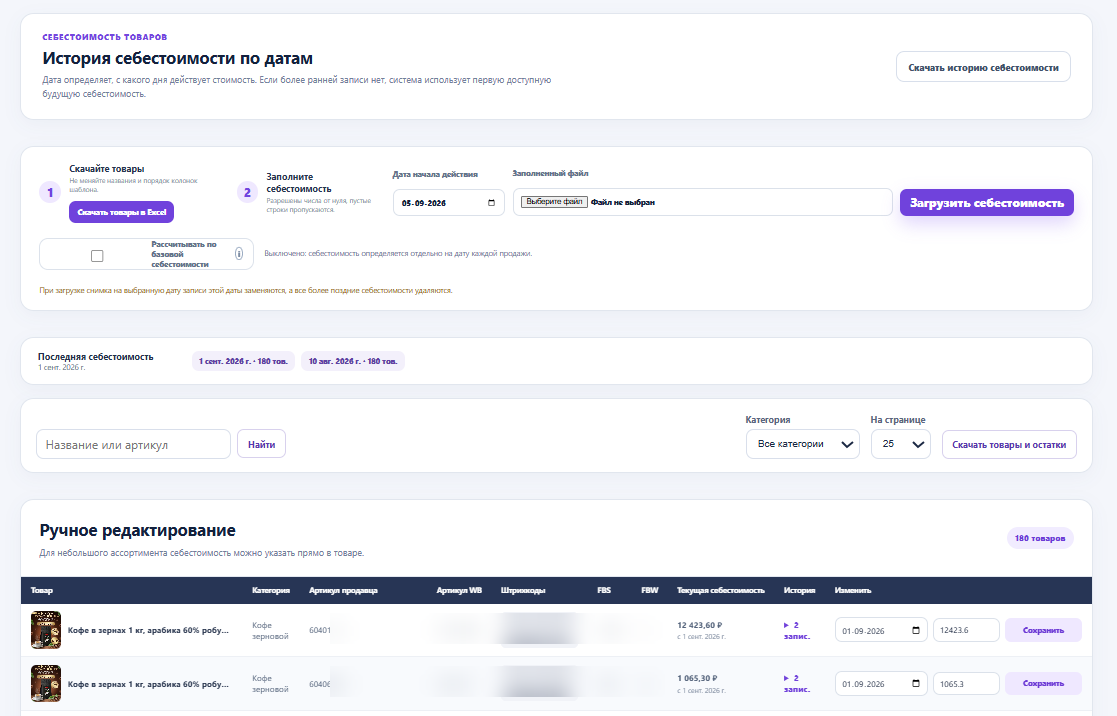
Перед разбором групп убедитесь, что по проданным товарам заполнена себестоимость и выбран подходящий режим расчёта. В KOPTEVAV ABC-таблица включает выручку, прибыль, ROI, маржинальность и соответствующие категории; для показателей прибыли нужны данные о стоимости товара.
Проверьте и сам период. Неделя может быть слишком короткой для редких продаж, а длинный период смешает сезонный спрос и обычную торговлю. Сравнивайте интервалы, в которых ассортимент работал в сопоставимых условиях.
Если товар отсутствовал часть месяца, его низкий вклад нельзя сразу считать слабым спросом. Сначала выясните, сколько времени он вообще был доступен покупателю.
Проценты дополняют прибыль, но не заменяют её
Маржинальность показывает долю прибыли в выбранной выручке. ROI зависит от того, какая база затрат используется в конкретном расчёте. Перед сравнением посмотрите пояснение показателя: одинаковая аббревиатура не гарантирует одинаковую формулу в разных системах.
Высокий процент на двух продажах может дать меньше денег, чем умеренный процент на сотне. Поэтому рассматривайте рядом прибыль в рублях, объём и относительные показатели. Так меньше шансов направить закупочный бюджет в товар с красивым процентом и слабым спросом.
После ABC должен появиться список решений
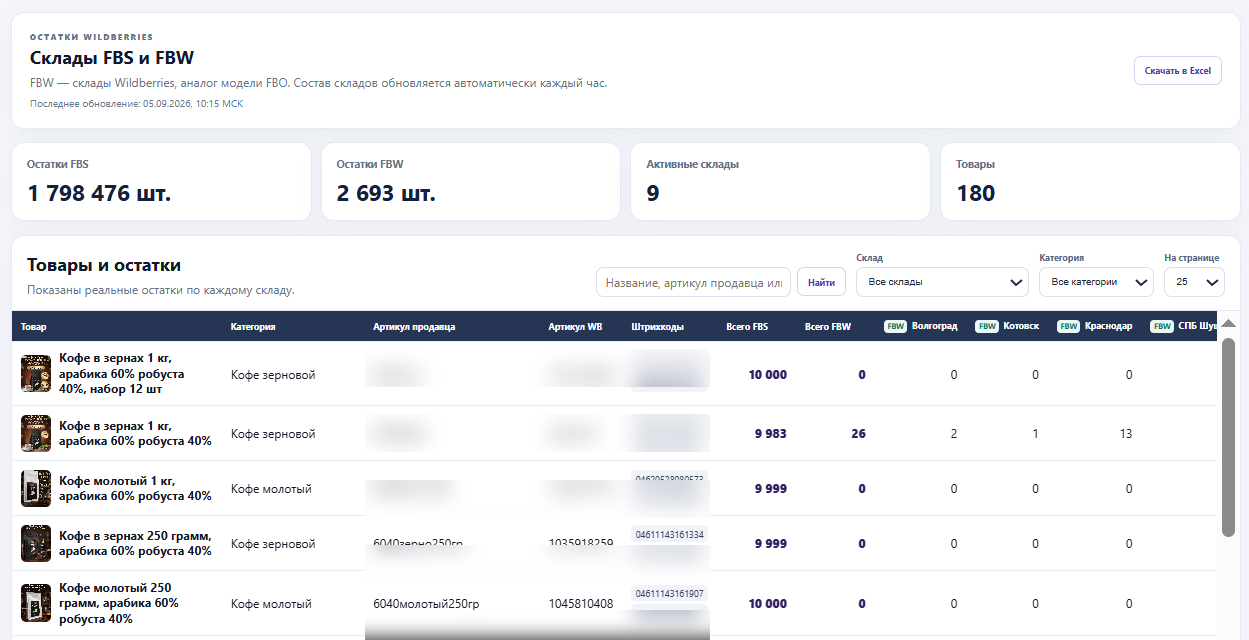
Для лидеров по прибыли проверьте запас и условия пополнения. Для лидеров по выручке с низким результатом — экономику. Для слабых позиций — спрос, срок присутствия, доступность и роль в ассортименте. Не обязательно сразу убирать всю группу C: в ней могут быть новинки, дополнения к основному товару или сезонные позиции.
В KOPTEVAV ABC-анализ можно выгрузить в Excel. Добавьте к нескольким приоритетным артикулам действие и дату повторной проверки. Например: уточнить себестоимость, пересмотреть цену, остановить избыточную закупку или проверить отсутствие на складе.
Вернитесь к тем же товарам после достаточного периода продаж. Цель — увидеть, помогло ли решение, а не добиться определённой буквы любой ценой.