Что делится на что в карточке «Прибыль на 1 ед.»
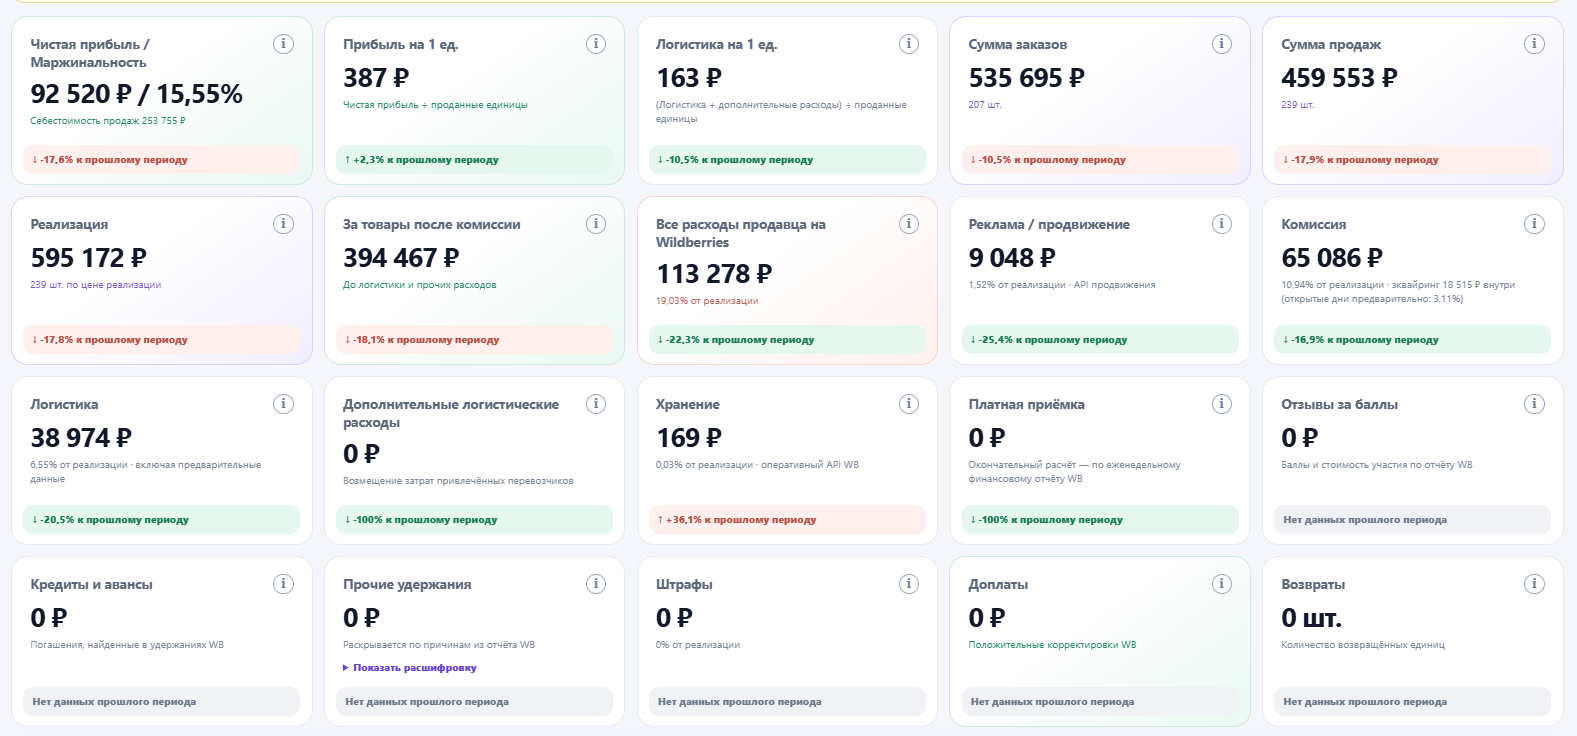
В финансах Wildberries KOPTEVAV делит прибыль выбранного периода на количество проданных единиц. Числитель соответствует текущему режиму учёта налогов: при включённой галочке используется прибыль после расчётных налогов. Если проданных единиц нет или прибыль не подтверждена, обычной средней для такого периода не получится.
Это средний финансовый результат на проданную единицу, а не доход от каждой отдельной продажи. В прибыли уже отражаются учтённые расходы и возвраты периода. Некоторые из них могли возникнуть без новых продаж или относиться к более ранним покупкам.
Показатель выражен в рублях. Его не следует сравнивать с маржинальностью в процентах: дорогой товар может давать больше рублей на единицу и одновременно иметь меньшую маржинальность. Для решения о цене нужны оба значения и понятный состав затрат.
Два товара с прежней экономикой меняют среднюю магазина
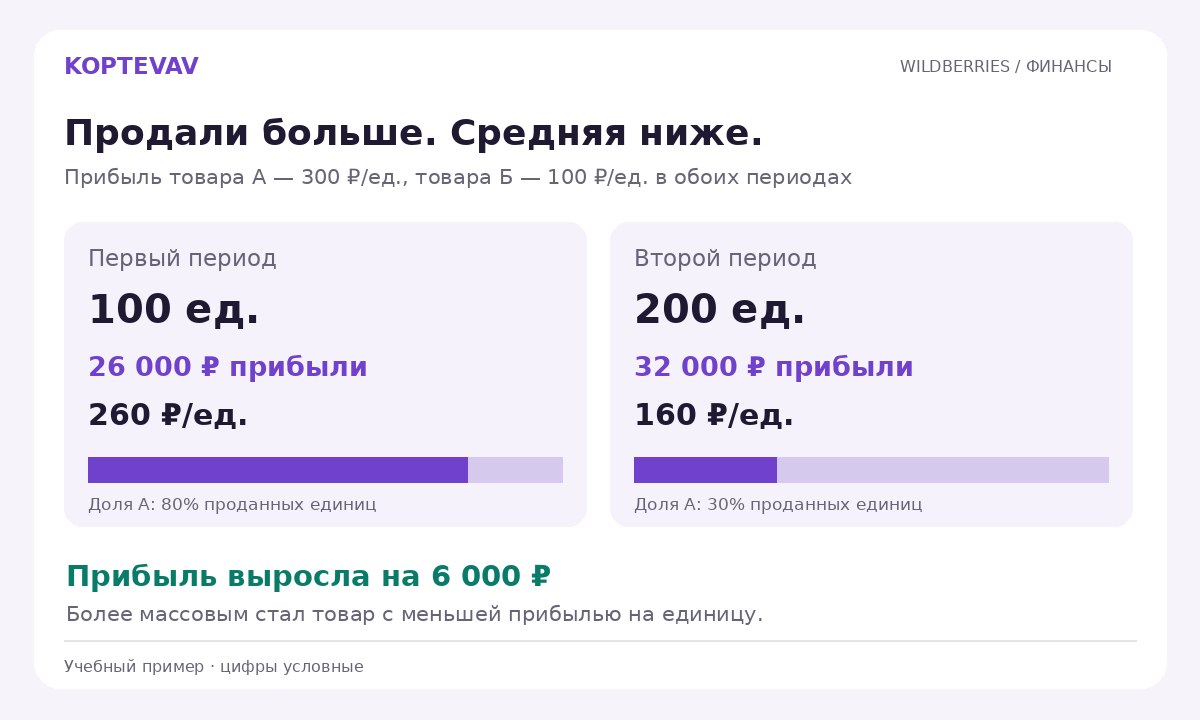
Рассмотрим упрощённый пример без возвратов, общих расходов и налогов. Товар А приносит 300 ₽ с проданной единицы, товар Б — 100 ₽. В первом периоде продано 80 единиц А и 20 единиц Б. Во втором — 60 единиц А и 140 единиц Б. Цены и расходы на единицу в примере не менялись.
| Показатель | Первый период | Второй период |
|---|---|---|
| Товар А: единицы × 300 ₽ | 80 × 300 = 24 000 ₽ | 60 × 300 = 18 000 ₽ |
| Товар Б: единицы × 100 ₽ | 20 × 100 = 2 000 ₽ | 140 × 100 = 14 000 ₽ |
| Продано единиц всего | 100 | 200 |
| Прибыль всего | 26 000 ₽ | 32 000 ₽ |
| Прибыль на единицу | 260 ₽ | 160 ₽ |
Причина в долях, а не в новой комиссии
В первом периоде товар А занимал 80% проданных единиц, во втором — 30%. Более массовым стал товар Б с меньшим заработком на штуку. Средняя магазина закономерно приблизилась к его 100 ₽. Начинать такой разбор с версии об увеличении комиссии было бы преждевременно.
Среднее арифметическое двух товарных показателей — (300 + 100) ÷ 2 = 200 ₽ — не описывает ни первый, ни второй период. Для общего результата нужны веса по проданным единицам. У товара с 140 продажами влияние на среднюю больше, чем у товара с 60.
Полезный контрольный вопрос: сколько получилось бы при прежнем составе продаж? Если из 200 единиц 160 приходились бы на А и 40 на Б, прибыль в нашем примере была бы 52 000 ₽. Разница с фактическими 32 000 ₽ показывает влияние изменившегося состава при заданной, неизменной прибыли на единицу. Это расчёт для анализа, а не прогноз достижимых продаж.
Как проверить эту версию в KOPTEVAV
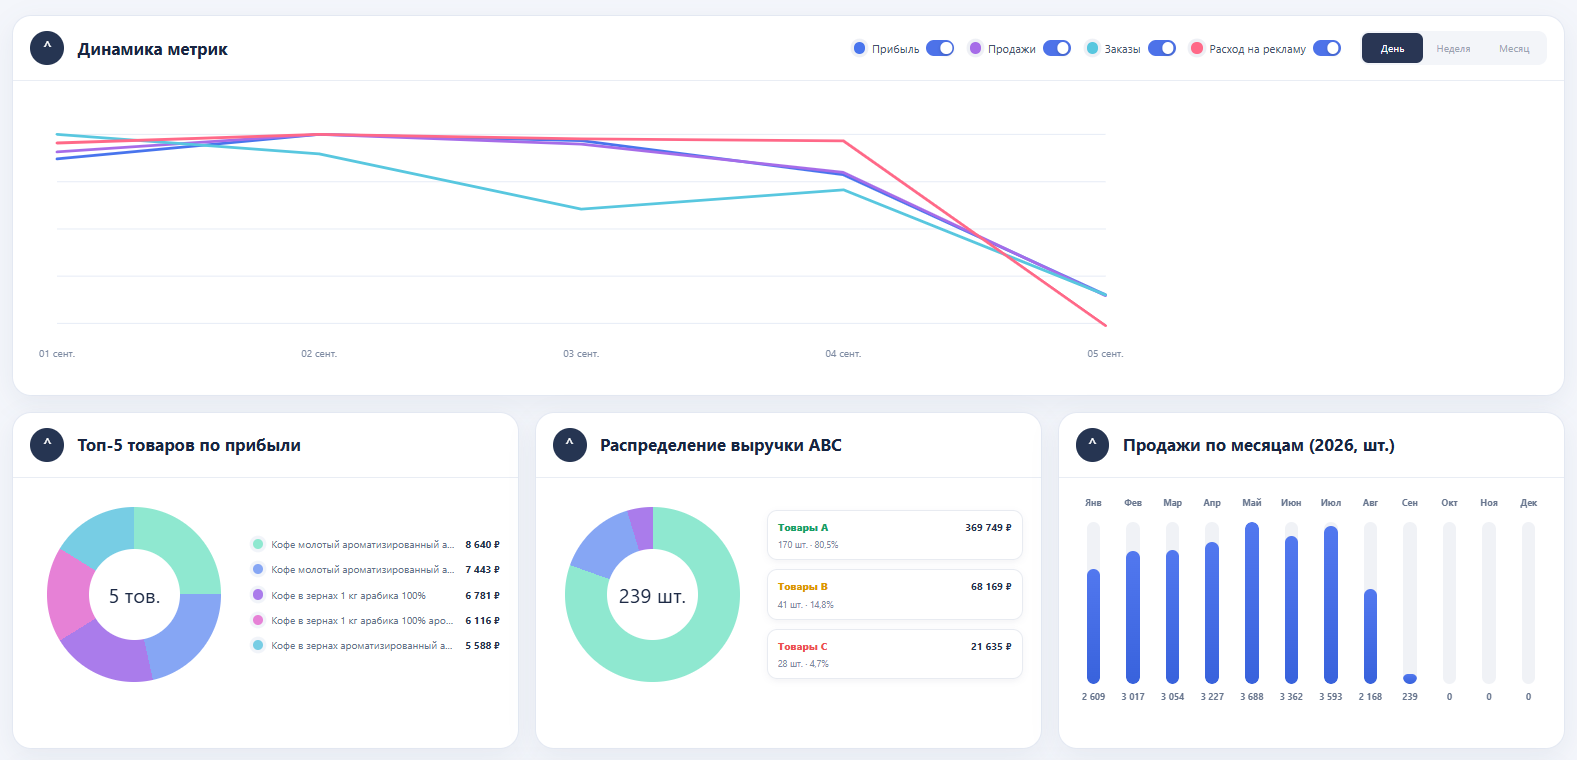
Откройте «Финансы» WB и задайте сопоставимые периоды. Сохраните одинаковые режим себестоимости и настройку налогов. Убедитесь, что загрузка завершена, а сравнение не смешивает окончательный финансовый отчёт с предварительными данными открытых дней.
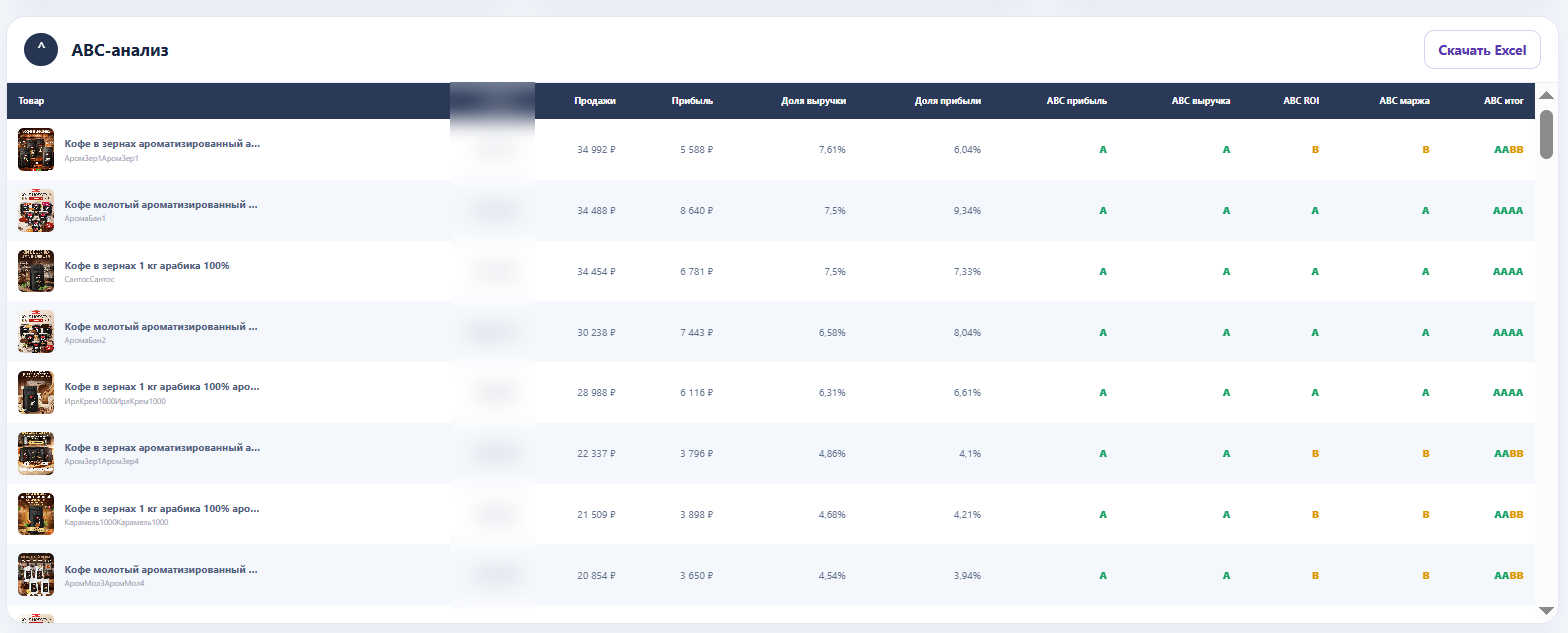
Под дашбордом перейдите к таблице по артикулам. Сравните количество продаж и прибыль на единицу для основных товаров. Если по каждому из них показатель почти прежний, а общая средняя упала, проверьте изменение их долей в проданных единицах. Отдельно выделите новинки, которых не было в первом периоде.
Для подробного разбора выберите один артикул или постоянную группу товаров. Дождитесь окончания сообщения «Производится расчёт», затем сопоставьте результат. Помните: при товарном фильтре используются относящиеся к выбранным артикулам расходы, а общие суммы без привязки к товару исключаются. Поэтому нельзя объяснять всю разницу магазина одним сравнением отфильтрованных дашбордов.
- Сначала сравните общую прибыль и количество проданных единиц.
- Затем проверьте прибыль на единицу внутри каждого важного артикула.
- Посчитайте доли этих артикулов в проданных единицах двух периодов.
- Отдельно разберите общие расходы, возвраты и различия в полноте данных.
Повышать цену всем товарам по одной средней не стоит
Если снизилась прибыль на единицу конкретного товара, ищите изменение его цены, себестоимости, рекламы, логистики и возвратов. Если изменились только доли продаж, вопрос другой: почему покупатели стали реже выбирать более прибыльную позицию? Проверьте наличие, участие в продвижении и изменение спроса.
Товар Б из примера не стал убыточным: он принёс 14 000 ₽ вместо прежних 2 000 ₽. Его рост может быть полезен магазину, даже если портит среднюю. Решение о рекламе или запасе нужно принимать по дополнительной прибыли и ограничениям бизнеса, а не ради красивого значения одного показателя.
Сохраните обе выгрузки и короткую запись причины: «снизилась прибыль товара» либо «увеличилась доля товара с меньшей прибылью на единицу». На следующей проверке это поможет оценить результат конкретного действия, не начиная разбор заново.