Начните с вопроса, на который должен ответить отчёт
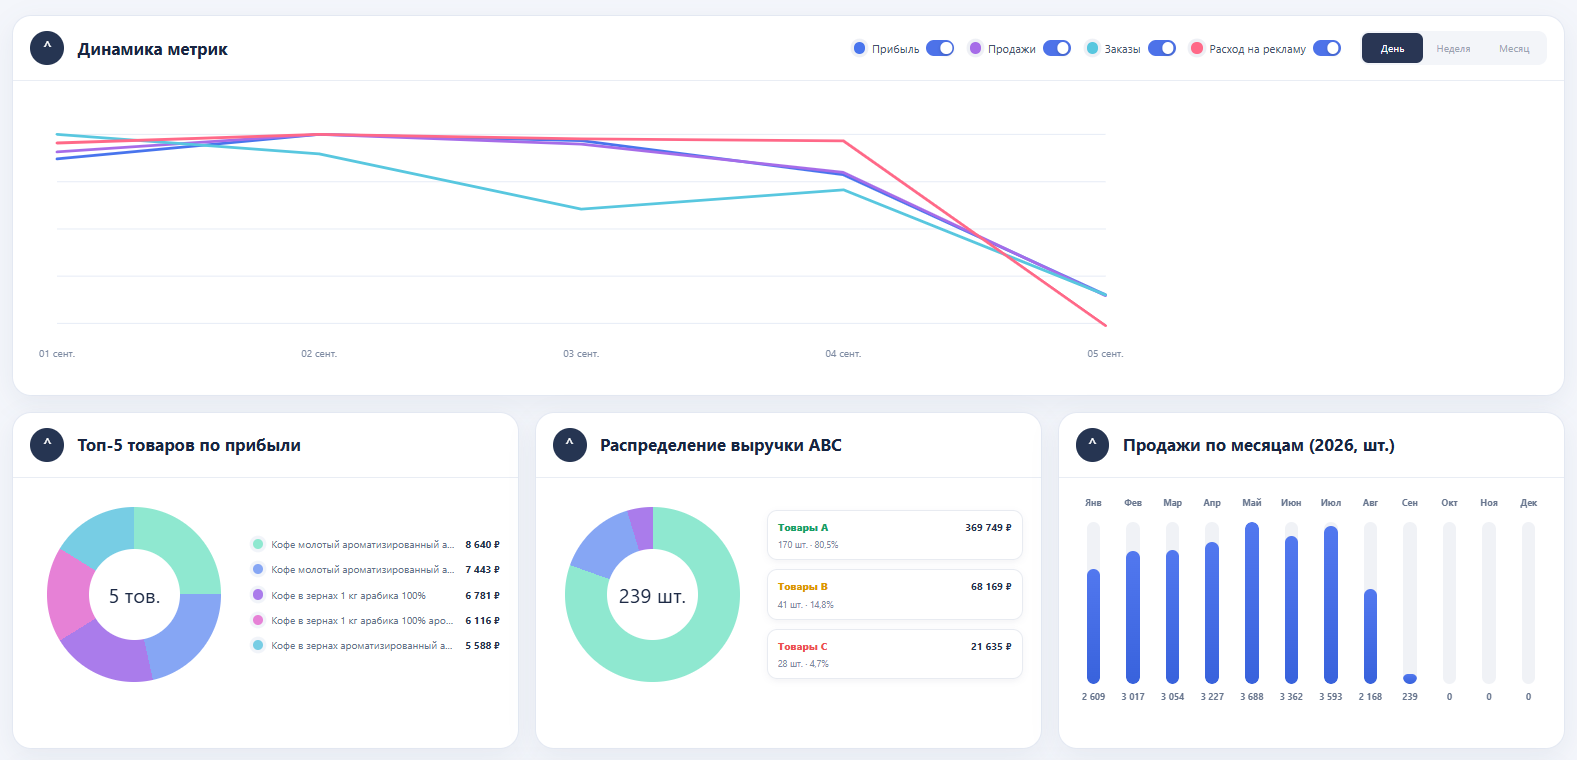
Для планирования закупки важна скорость продаж конкретного товара. Для оценки магазина — результат всего ассортимента. Для проверки рекламного решения — показатели выбранных товаров до и после изменения. Один и тот же график не заменяет три разных сравнения.
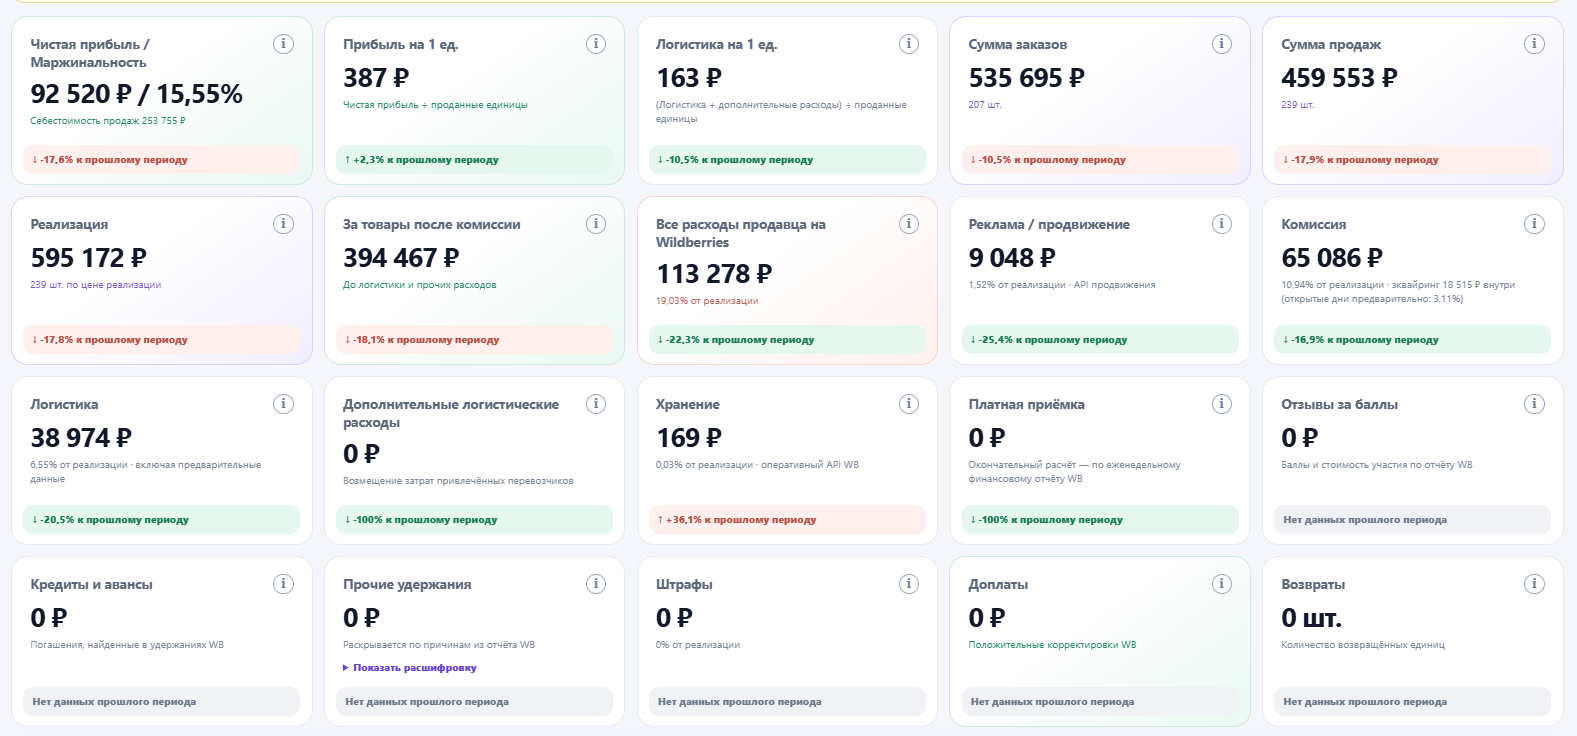
В разделе «Финансы» KOPTEVAV выберите даты и запишите, какой кабинет, период и режим себестоимости используете. При повторной проверке эти настройки должны совпадать. Иначе изменение прибыли может оказаться следствием другого способа расчёта затрат, а не нового результата продаж.
Уберите преимущество лишних календарных дней
Допустим, выручка за 28 дней составила 280 000 ₽, а за следующие 31 день — 310 000 ₽. Общая сумма выросла на 10,7%, но средняя выручка за день осталась прежней: 10 000 ₽. В этом примере магазин получил больше денег за более длинный отрезок, а скорость продаж не изменилась.
Для недельного сравнения удобно брать полные недели с одинаковыми днями недели. При сравнении месяцев дополнительно посчитайте показатель на день. Дневное среднее не отменяет сезонность: праздничная неделя и обычная могут иметь разную структуру спроса даже при одинаковой продолжительности.
| Показатель в условном примере | Период 1 | Период 2 |
|---|---|---|
| Дней | 28 | 31 |
| Выручка | 280 000 ₽ | 310 000 ₽ |
| Выручка за день | 10 000 ₽ | 10 000 ₽ |
Сравните одинаковые товары отдельно от новинок
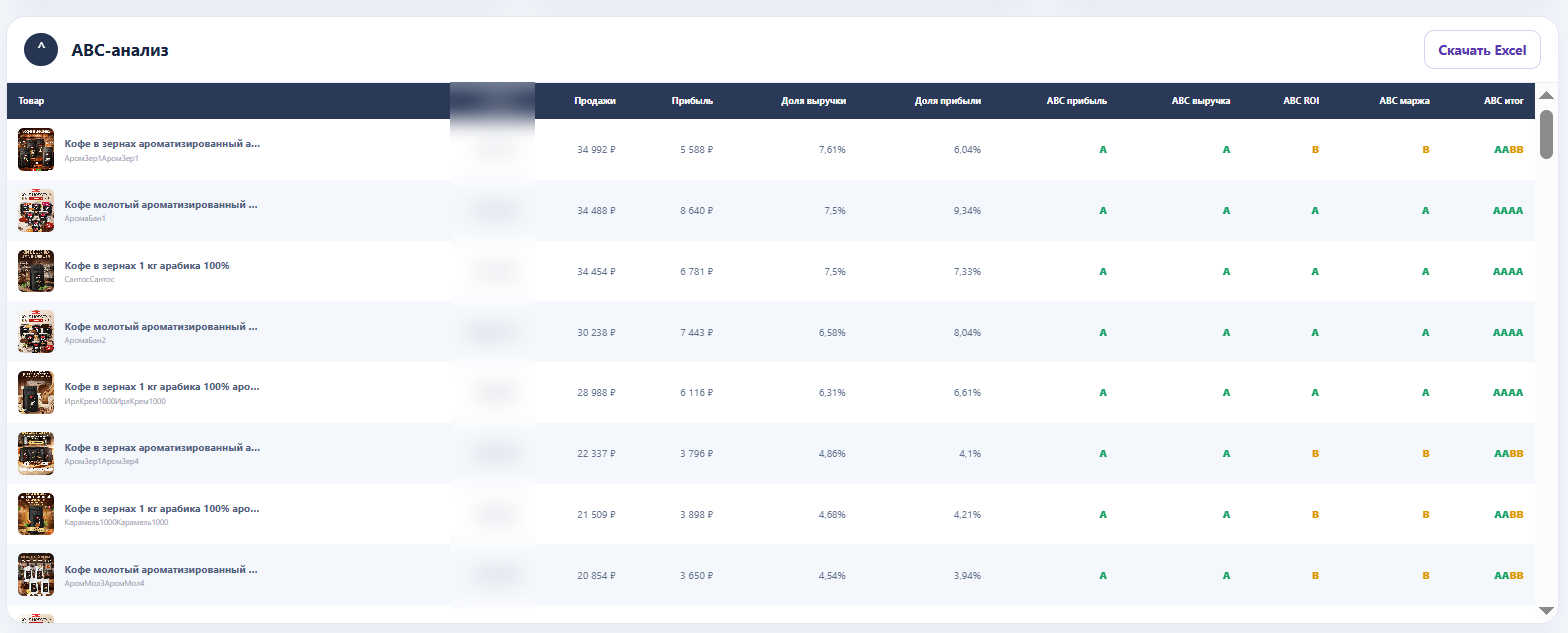
Рост магазина может полностью объясняться новой карточкой. Это полезный результат расширения ассортимента, но он ничего не говорит об эффективности прежних товаров. Разделите выгрузку на две группы: артикулы, продававшиеся в обоих периодах, и товары, появившиеся только во втором.
Внутри постоянной группы проверьте количество единиц, среднюю цену и долю каждого артикула в выручке. Если покупатели стали чаще выбирать дорогой товар, общая выручка увеличится без роста количества продаж. В выводе так и стоит написать: изменилась структура продаж. Тогда закупка и рекламный бюджет будут опираться на понятную причину.
Не сравнивайте окончательный результат с предварительным
Перед выводом о прибыли проверьте полноту расходов за обе даты. Если один период уже закрыт финансовыми данными, а другой ещё уточняется, сравнение нужно пометить как предварительное. Не пытайтесь объяснить действиями команды расход, который просто ещё не попал в отчёт.
Себестоимость также должна быть заполнена для сопоставимых товаров. Сохраните выгрузку с датой получения и названиями периодов. Это позволит вернуться к расчёту после обновления финансовых данных, не восстанавливая условия по памяти.
Запишите причину изменения, а не только процент
Рабочий вывод может выглядеть так: «Выручка выросла, дневной объём прежний, половину прибавки дали дополнительные дни, остальное — новые товары». Или: «На постоянном ассортименте увеличилось количество продаж при близкой средней цене». Эти формулировки подсказывают разные следующие действия.
Для регулярного контроля сохраните небольшой набор: общий итог, итог на день, продажи постоянного ассортимента и полноту данных. Большая таблица не обязательна. Важно, чтобы через месяц сравнение можно было повторить по тем же правилам.