Найдите сумму, доступную до рекламных расходов
Возьмите выручку за выбранный период и вычтите себестоимость, расходы маркетплейса и остальные затраты, которые хотите покрыть этим расчётом. Рекламу пока оставьте за скобками. Полученная сумма — ресурс для рекламного бюджета и требуемого результата бизнеса.
Если отправной показатель прибыли уже включает рекламу, сначала выясните, какая именно рекламная сумма из него вычтена. Только её можно вернуть в расчёт, чтобы получить результат до рекламы. Прибавление расхода из другого периода или другой группы товаров создаст неверный запас.
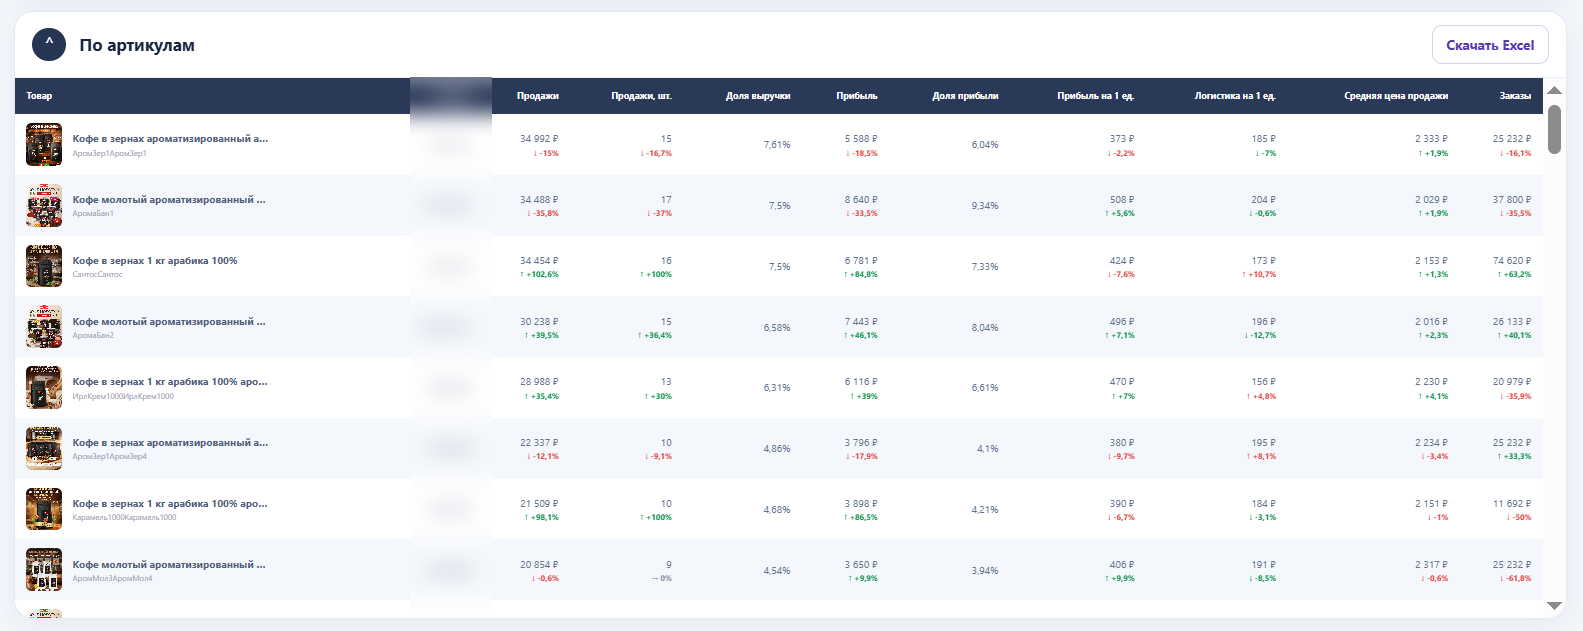
В KOPTEVAV для проверки нужны два раздела. «Финансы» помогает разобрать экономику товаров, «Реклама» — расходы и результаты кампании. Перед сопоставлением задайте одинаковые даты и проверьте состав выбранных артикулов.
Отделите предел безубыточности от рабочего бюджета
Допустим, сопоставимая выручка равна 100 000 ₽, а все заложенные расходы без рекламы — 74 000 ₽. До рекламы остаётся 26 000 ₽. Если потратить всю эту сумму, результат в рамках модели будет нулевым. Предельная ДРР по той же выручке составит 26%.
Но продавцу нужен не ноль. Если цель — сохранить 12 000 ₽, на рекламу остаётся 14 000 ₽, или 14% выручки. Между цифрами 26% и 14% нет противоречия: первая обозначает границу нулевого результата, вторая соответствует выбранной цели.
Общая запись проста: допустимый рекламный расход = выручка − расходы без рекламы − требуемый результат. Допустимая ДРР = этот расход / ту же выручку × 100%. При отрицательном остатке положительного бюджета под выбранную цель в модели нет.
| Параметр учебного примера | Значение |
|---|---|
| Выручка в общей базе | 100 000 ₽ |
| Заложенные расходы без рекламы | 74 000 ₽ |
| Остаток до рекламы | 26 000 ₽ |
| Требуемый результат | 12 000 ₽ |
| Допустимый рекламный расход | 14 000 ₽ |
| ДРР под выбранную цель | 14% |
Не сравнивайте предел по продажам с ДРР по заказам напрямую
Рекламная статистика и финансовый результат могут использовать разные денежные базы. Если потрачено 10 000 ₽, а атрибутированных заказов отражено на 100 000 ₽, отношение составляет 10%. Это ещё не означает, что расход равен 10% состоявшихся продаж.
Представим для пояснения отдельную группу заказов: после всех исходов из неё осталось продаж на 70 000 ₽ в той же ценовой базе. Те же 10 000 ₽ относительно этой суммы дают примерно 14,3%. Это не пересчёт дневного отчёта WB и не готовая поправка на выкуп: пример показывает, насколько важен знаменатель.
Для реальной сверки нужны связанные события и достаточно времени, чтобы увидеть исходы заказов. Деление всех продаж сегодняшнего дня на все сегодняшние заказы такую группу не создаёт. Если связи нет, оставьте два показателя рядом и явно подпишите их базы, вместо того чтобы объявлять их одинаковыми.
Для нескольких товаров считайте общий запас в рублях
Простое среднее допустимых процентов двух артикулов часто вводит в заблуждение. Если один даёт почти всю выручку, его экономика должна сильнее влиять на общий предел. Сложите денежные остатки до рекламы по товарам, вычтите требуемый общий результат и только потом делите доступный бюджет на общую сопоставимую выручку.
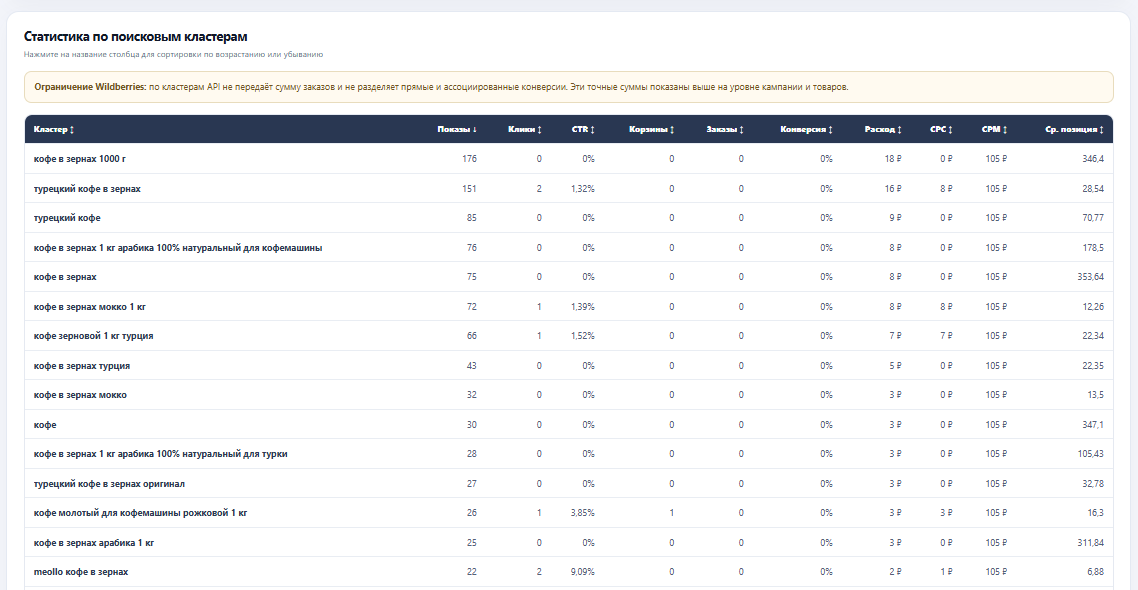
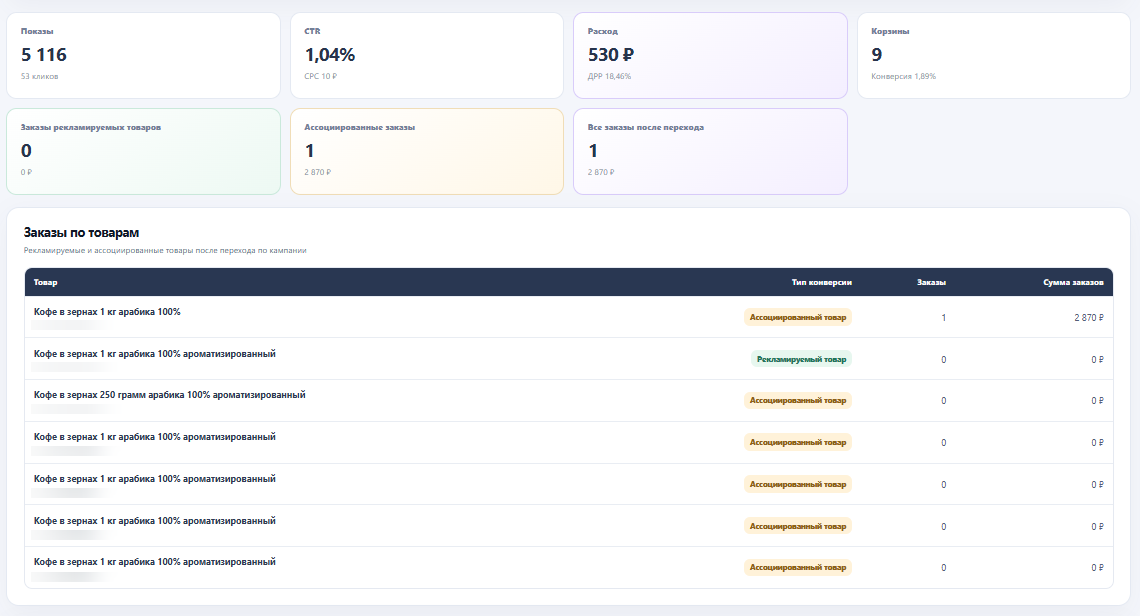
Отдельно смотрите, какие товары заказали после рекламного перехода. В статистике KOPTEVAV разделены заказы рекламируемых товаров и ассоциированные заказы. У дополнительных позиций может быть другая себестоимость и другой запас до рекламы. Сам факт заказа соседнего товара не даёт оснований приписывать ему экономику основного артикула.
При этом атрибуция не доказывает, что каждый такой заказ появился исключительно благодаря рекламе. Расчёт предела помогает контролировать затраты, но для оценки дополнительного эффекта нужны отдельные сравнения условий продвижения.
Превратите предел в правило проверки кампании
Зафиксируйте три вещи: денежный лимит, базу ДРР и условия повторного разбора. Например, проверить кампанию после расходования согласованного бюджета и накопления сопоставимой статистики. Срок зависит от объёма трафика и цикла покупки; универсального количества дней для всех товаров нет.
Если расход выходит за рабочий предел, найдите причину: подорожал трафик, снизилась цена, изменился состав заказов или выросли затраты на товар. Увеличивать допустимый процент только потому, что фактический стал выше, означает менять цель вслед за проблемой.
Пересчитывайте предел после существенного изменения себестоимости, цены и расходов. Тогда ДРР становится числом с понятным основанием, а решение по бюджету можно объяснить в рублях.