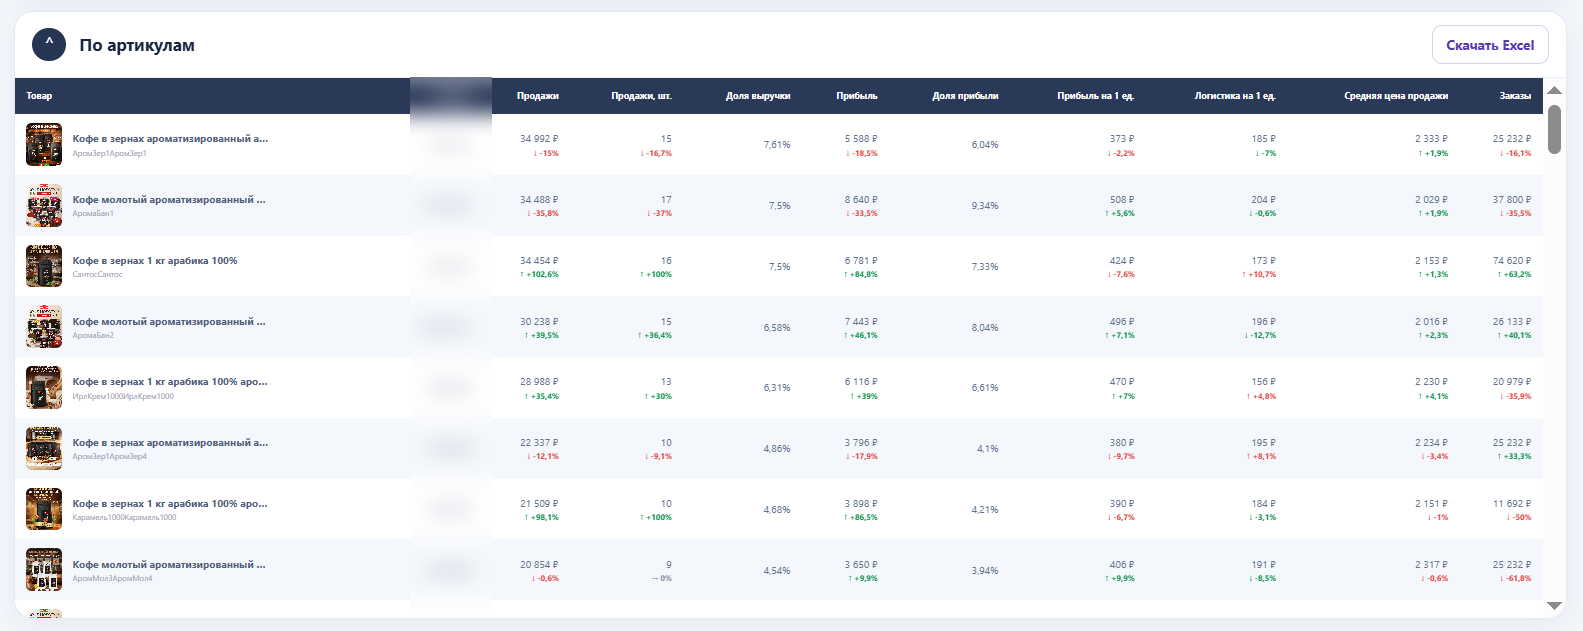
Начните с цены, которая участвует в вашем расчёте
Для расчёта обозначим буквой P выручку продавца с одной продажи до тех удержаний, которые мы будем вычитать отдельно. Во всех сценариях используем одну и ту же базу. Цена на витрине, исходная цена до скидки и сумма после комиссии не взаимозаменяемы.
Прежде чем менять скидку, проверьте, как выбранное значение связано с вашей ценой продавца и условиями конкретной акции. Нельзя просто взять любое число, которое увидел покупатель, а затем вычесть из него все расходы отчёта: часть расчётов может относиться к другой базе.
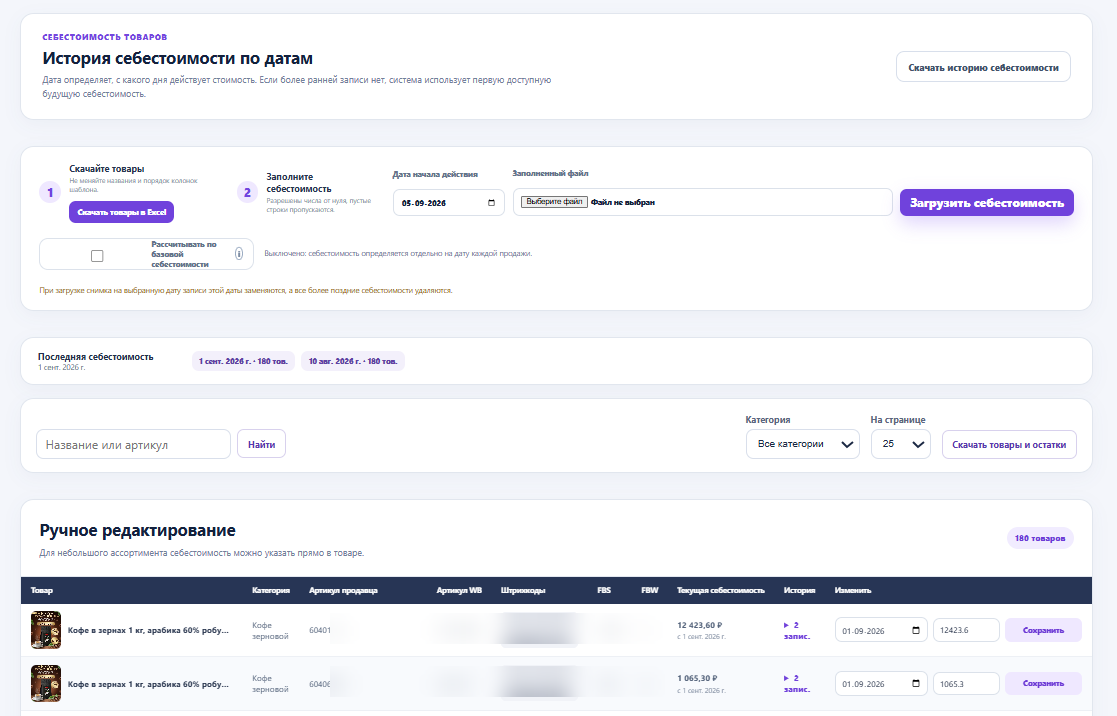
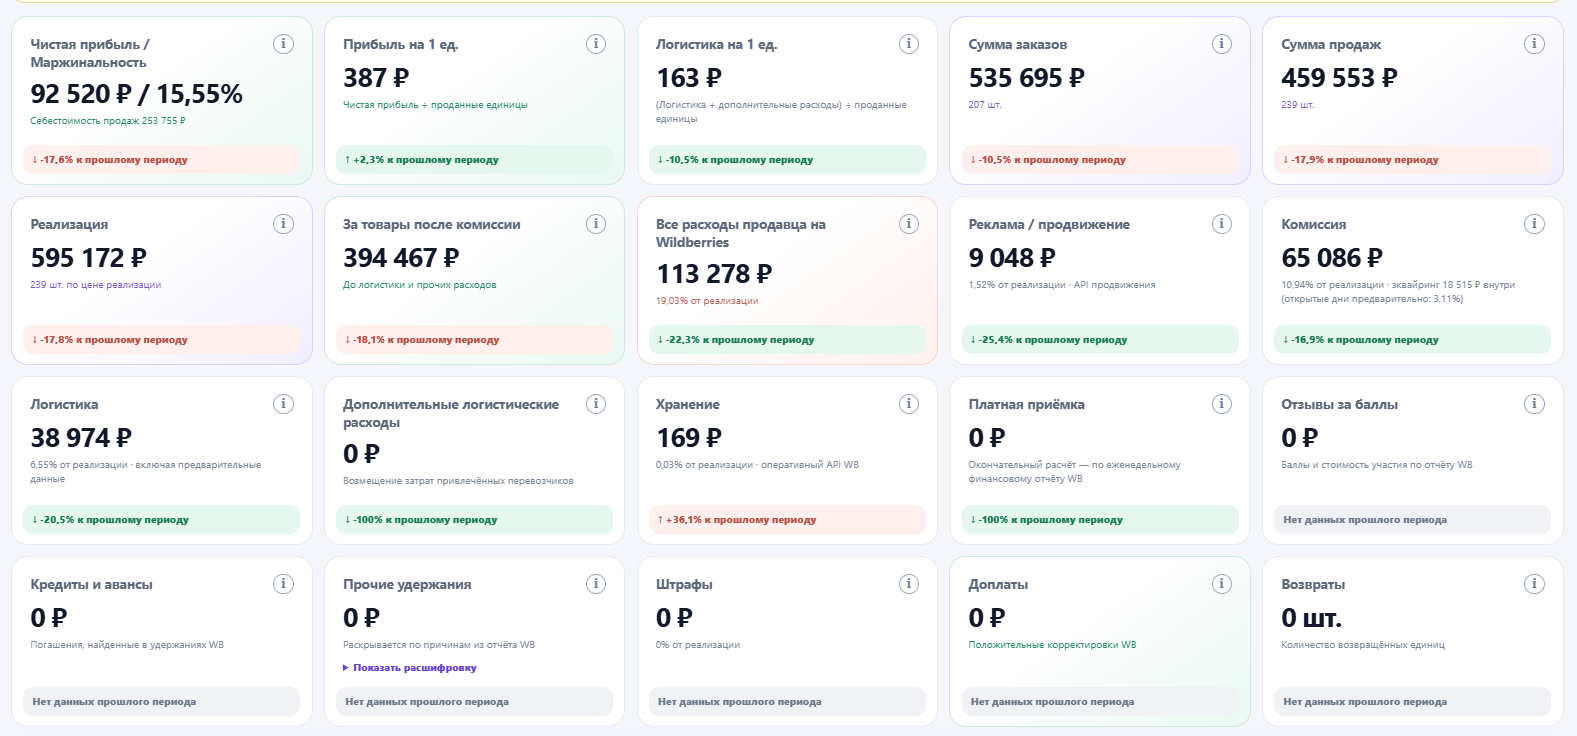
Само изменение цены и скидки выполняется в соответствующем разделе WB Partners. Финансовые показатели KOPTEVAV нужны здесь для подготовки расчёта: найдите артикул, проверьте себестоимость и расходы на его продажи.
Разделите расходы на рублёвые и процентные
В первую группу положите затраты на единицу, которые в пределах сценария не меняются вместе с ценой: себестоимость, упаковку, ожидаемые расходы на обработку и доставку. Во вторую — затраты, которые действительно считаются как доля выбранной P. Расход не должен одновременно попасть в обе группы.
Рекламу можно заложить суммой на проданную единицу или процентом от выручки — в зависимости от того, как устроен ваш план. Но нельзя взять её фактическую сумму на единицу и сверху ещё добавить ту же ДРР. Аналогично проверьте состав себестоимости: упаковка, уже включённая в неё, не требует второй строки.
Возвраты и разовые расходы делают модель менее ровной. Для планирования используйте обоснованную оценку по сопоставимому товару и периоду. Если стоимость доставки зависит от будущих условий, посчитайте хотя бы обычный и более дорогой варианты.
Посчитайте цену под нужную прибыль в рублях
Пусть C — все заложенные рублёвые расходы на единицу, q — сумма долей расходов от P, а G — желаемая прибыль с продажи в рамках этой модели. Тогда результат равен P × (1 − q) − C. Отсюда минимальная цена для выбранной цели: P = (C + G) / (1 − q). Формула применима при q меньше 1 и общей базе процентных расходов.
В учебном примере C составляет 800 ₽, q — 25%, а цель G — 200 ₽. Получаем (800 + 200) / 0,75 = 1 333,33… ₽. При цене с точностью до копейки для достижения цели понадобится не менее 1 333,34 ₽. Если текущая сопоставимая цена 1 600 ₽, запас для снижения составляет примерно 16,7%.
Для нулевого результата в той же модели нижняя граница была бы около 1 066,67 ₽. Это другой ориентир. Цена безубыточности не оставляет заложенных 200 ₽ на продажу, поэтому её нельзя незаметно подставить вместо цены под целевую прибыль.
| Цена P | Расходы 25% от P | Рублёвые расходы | Остаток по модели |
|---|---|---|---|
| 1 600 ₽ | 400 ₽ | 800 ₽ | 400 ₽ |
| 1 440 ₽ | 360 ₽ | 800 ₽ | 280 ₽ |
| 1 360 ₽ | 340 ₽ | 800 ₽ | 220 ₽ |
| 1 280 ₽ | 320 ₽ | 800 ₽ | 160 ₽ |
Проверьте, какой рост продаж окупит скидку
При снижении цены с 1 600 до 1 440 ₽ скидка составляет 10%, а результат с единицы в примере уменьшается с 400 до 280 ₽. Чтобы сохранить прежнюю суммарную величину, нужно продать в 400 / 280 ≈ 1,43 раза больше: рост примерно на 43%, если остальные условия не изменились.
Именно этот вопрос стоит задать акции: есть ли основания ожидать такой прирост состоявшихся продаж? Рост заказов сам по себе ещё не отвечает на него. В расчёте участвуют продажи, а дополнительные отказы могут изменить расходы.
Если для роста потребуется новый рекламный бюджет, сначала обновите модель. Прогноз «продадим больше» не должен опираться на прежние затраты, когда способ получения этих продаж стал дороже.
После акции вернитесь к тому же артикулу
Запишите плановую цену, ожидаемое количество продаж и предел расходов до старта. После получения данных сравните план с фактом в финансовой детализации KOPTEVAV: какой объём состоялся, сколько осталось на единицу и как изменился общий результат.
Для вывода выберите сопоставимый период и учтите обновление финансовых данных. Если акция совпала с изменением себестоимости или поставкой другой партии, отделите это влияние. Тогда следующую скидку можно рассчитывать по результатам своей проверки, а не по тому, насколько заметно вырос счётчик заказов.