Что именно делится на количество товаров
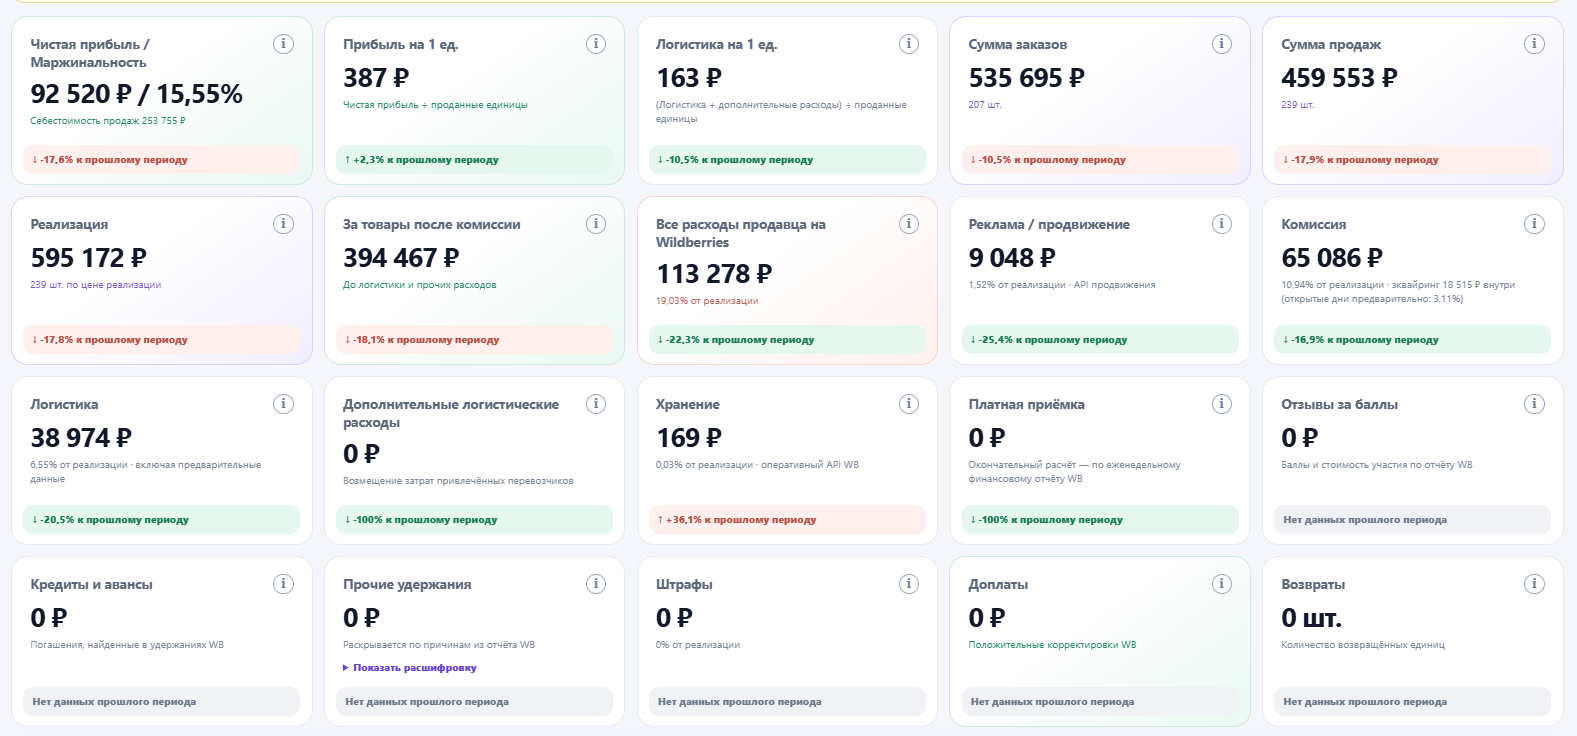
В финансах WB в KOPTEVAV карточка «Логистика на 1 ед.» показывает сумму логистики и дополнительных логистических расходов, делённую на количество проданных единиц за выбранный период. Это средняя нагрузка расходов на продажи. Она не равна цене одной перевозки в тарифной таблице площадки.
Допустим, в карточке «Логистика» стоит 25 000 ₽, в дополнительных логистических расходах — 5 000 ₽, продано 100 единиц. Расчёт: (25 000 + 5 000) ÷ 100 = 300 ₽. Чтобы воспроизвести результат, нужны обе части расходов и то же количество продаж, которое использует дашборд.
Сумму заказов, количество оформленных заказов и число отправлений в этот знаменатель подставлять нельзя. Это другие показатели. Хранение, реклама, комиссия и платная приёмка тоже не добавляются в эту формулу вручную: у них свои карточки расходов.
Как получить рост на 25% без роста общей суммы
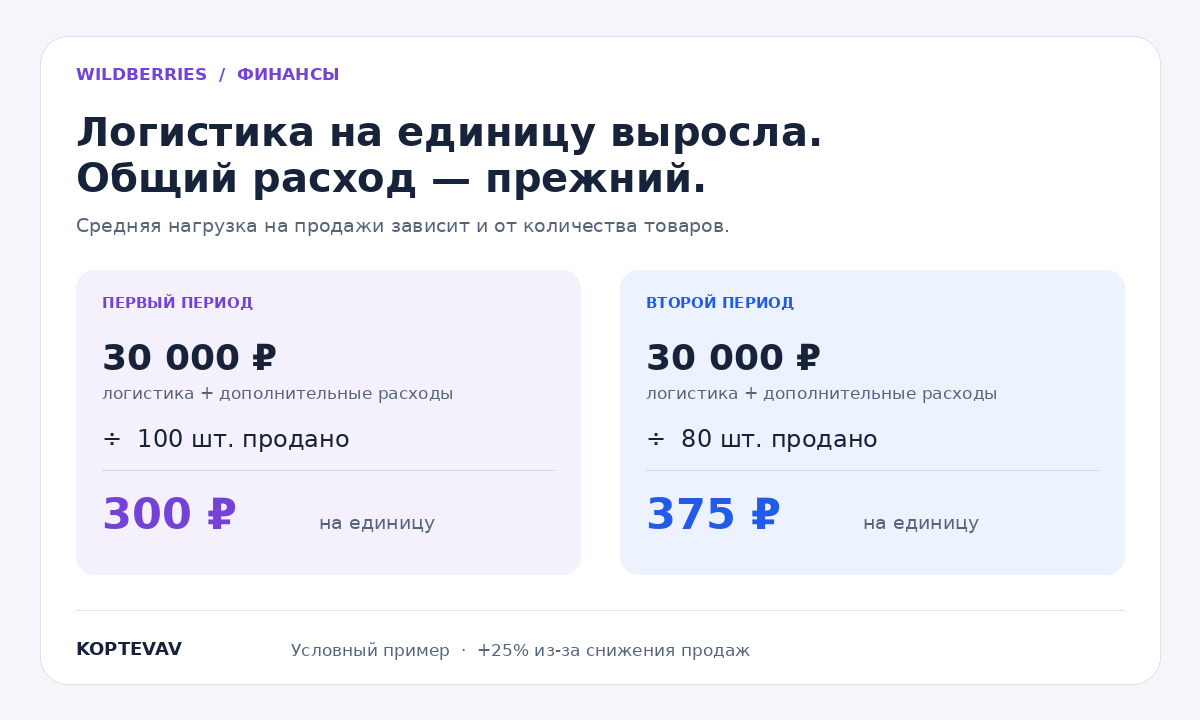
Во втором периоде общая логистика осталась равна 30 000 ₽, но продано 80 единиц. Теперь 30 000 ÷ 80 = 375 ₽. Расход на единицу вырос на 75 ₽, или на 25%, хотя общая сумма не увеличилась ни на рубль.
Это не означает, что у бизнеса нет проблемы: на каждую проданную единицу действительно приходится больше расходов. Но действие будет другим. При повышении тарифа проверяют условия перевозки и экономику цены. При уменьшении продаж сначала выясняют, почему снизился объём, были ли товары в наличии и какие расходы попали в этот интервал.
| Показатель | Первый период | Второй период |
|---|---|---|
| Логистика и дополнительные логистические расходы | 30 000 ₽ | 30 000 ₽ |
| Продано | 100 шт. | 80 шт. |
| Логистика на 1 ед. | 300 ₽ | 375 ₽ |
| Изменение средней нагрузки | База сравнения | +75 ₽ / +25% |
Одинаковый рост показателя может иметь разные причины
Первый вариант — выросли расходы при сопоставимом объёме продаж. Тогда ищите, какие логистические операции дали прибавку. Одного общего процента мало: рост может относиться к определённому товару или отдельному виду начислений, а не ко всему ассортименту.
Второй вариант — расходы меняются слабо, а продаж становится меньше. В сумме периода могут оставаться операции по доставкам и возвратам, которые не превращаются в такое же количество новых продаж этого периода. Из-за этого расход и число проданных единиц не обязаны двигаться синхронно.
Третий вариант — изменился состав продаж. Если раньше чаще покупали лёгкую недорогую в перевозке позицию, а теперь большую долю занимает объёмный товар, средний показатель магазина способен вырасти при прежних условиях для каждой позиции. Проверяйте одинаковые артикулы отдельно, а не сравнивайте только две общие карточки.
| Что изменилось | Что проверить первым |
|---|---|
| Сумма расходов выросла, продажи близки | Состав начислений и товары, на которые пришлась прибавка |
| Сумма расходов близка, продажи сократились | Количество продаж, наличие и даты операций |
| По товарам всё похоже, общий показатель вырос | Доли разных товаров в продажах |
| Резкий скачок за один день | Полноту данных и более длинный период |
Не сравнивайте окончательный отчёт с незакрытым днём
Для первого разбора удобнее взять два законченных сопоставимых периода. Если один уже закрыт финансовым отчётом WB, а второй ещё содержит оперативные данные, часть различия может объясняться готовностью источников. В KOPTEVAV на это указывают уведомления над финансовым дашбордом.
Проверьте даты и дождитесь завершения расчёта. Не записывайте промежуточный прочерк или сообщение о загрузке как нулевой расход. Для короткого периода даже одна поздняя операция заметно меняет результат: среднее делится на небольшое количество продаж.
Не переносите расход в другую неделю только ради совпадения с ожидаемым средним. Сначала сохраните исходную выгрузку и определите, к какой операции относится сумма. Анализ по датам начислений и расчёт стоимости конкретной доставки решают разные задачи.
Проверка в KOPTEVAV: от общей цифры к товару
Откройте «Финансы» Wildberries и запишите три значения за первый период: логистику, дополнительные логистические расходы и количество проданных единиц. Проверьте деление и повторите расчёт за второй период. Так станет видно, какая часть изменения связана с расходами, а какая — с количеством.
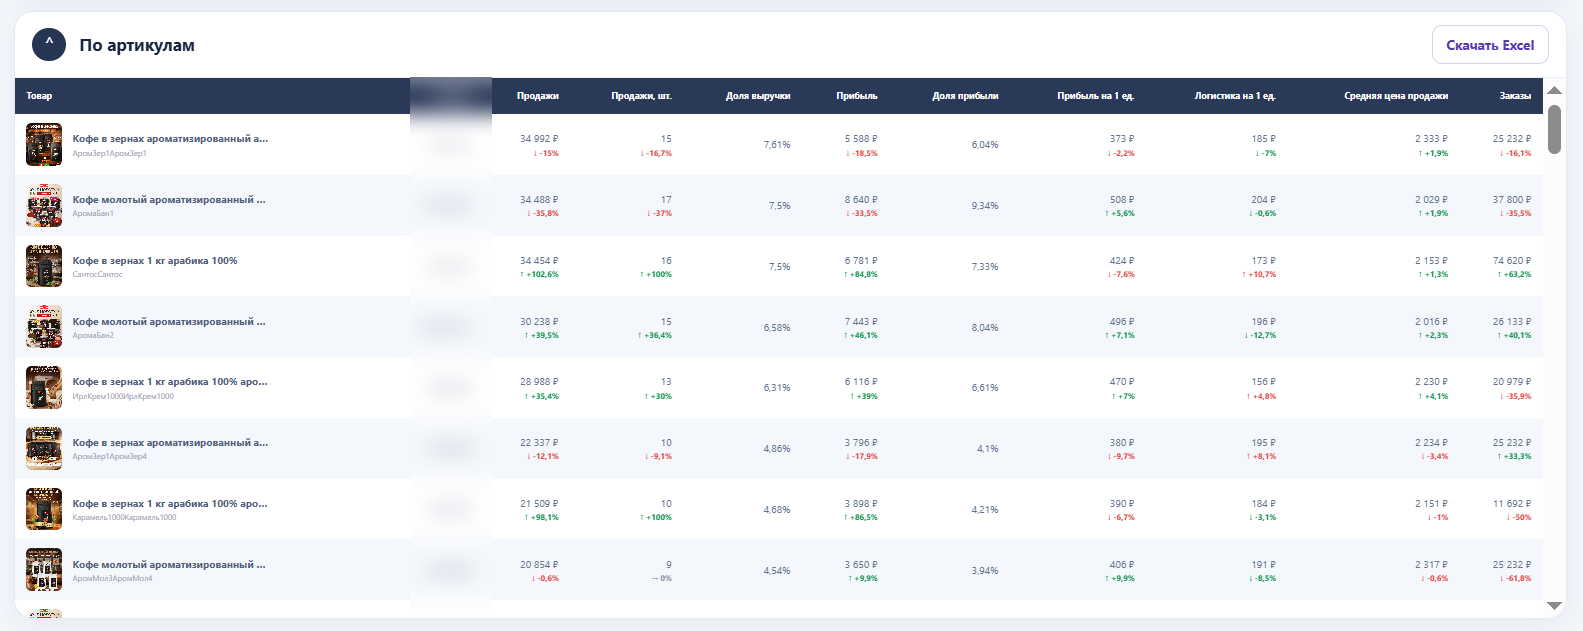
Затем выберите один и тот же артикул за обе даты и дождитесь пересчёта. Посмотрите таблицу «По артикулам» и сохраните выгрузку. Если ассортимент большой, начните с товаров, у которых существенно выросла общая сумма расходов, а затем проверьте позиции с падением продаж.
При переходе от всего магазина к выбранным товарам меняется область расчёта: расходы без привязки к артикулу могут не входить в выборку. Поэтому нельзя складывать произвольные фильтры и ожидать полного совпадения с итогом кабинета. Для каждого сравнения сохраняйте один состав товаров и одинаковые правила отбора.
- Сравните две суммы расходов в рублях, а не только процент изменения.
- Проверьте количество проданных единиц за оба интервала.
- Повторите проверку для одинакового набора артикулов.
- Отделите изменение состава продаж от изменения расходов одного товара.
- Зафиксируйте причину или конкретную операцию, которую ещё нужно уточнить.
Какой вывод пригодится для решения о цене
Фраза «логистика подорожала на 25%» слишком широкая, если известно только изменение средней карточки. Точнее записать: «При прежних расходах 30 000 ₽ продажи сократились со 100 до 80 единиц; нагрузка на единицу выросла с 300 до 375 ₽». Такой вывод указывает, что проверять дальше.
Если после сверки выросла стоимость сопоставимых операций одного товара, можно возвращаться к цене, упаковке и условиям поставки. Если причина в количестве или структуре продаж, сначала разбирайте их. Сам показатель полезен именно как сигнал для этой проверки, а не как доказательство изменения тарифа.